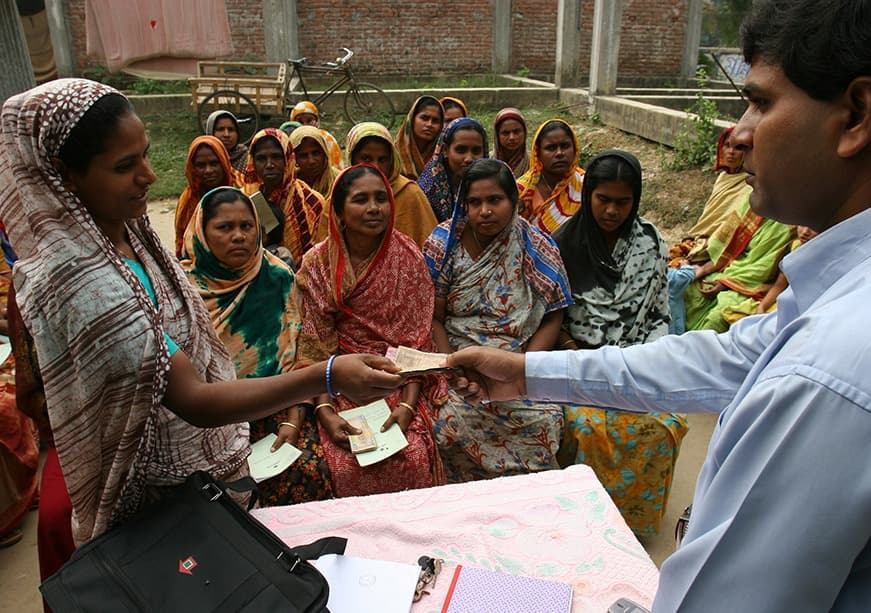
ক্ষুদ্রঋণের মূল দর্শন ছিল দরিদ্র মানুষের হাতে পুঁজি তুলে দিয়ে আয়বর্ধক কর্মকাণ্ডের সুযোগ সৃষ্টি, আত্মকর্মসংস্থান বাড়ানো এবং আর্থিকভাবে স্বাবলম্বী করে তোলা। বাংলাদেশের গ্রামীণ অর্থনীতিতে ক্ষুদ্রঋণ এ ক্ষেত্রে গুরুত্বপূর্ণ ভূমিকা রেখেছে। কিন্তু ঋণের কিস্তি পরিশোধ করতে গিয়ে যখন দরিদ্র মানুষের আয়ের সিংহভাগ ব্যয় হয়ে যায়, তখন সেই ব্যবস্থার উদ্দেশ্য, কার্যকারিতা ও জবাবদিহি নিয়ে প্রশ্ন ওঠা স্বাভাবিক। বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের সাম্প্রতিক গবেষণায় উঠে আসা তথ্য তাই শুধু ঋণগ্রহীতাদের আর্থিক দুরবস্থার চিত্র নয়, দারিদ্র্য বিমোচনের প্রচলিত কৌশল পুনর্মূল্যায়নেরও জরুরি সংকেত।
গবেষণায় দেখা গেছে, গ্রামীণ ঋণগ্রহীতা পরিবারের হার ৩৬ শতাংশ থেকে বেড়ে ৪২ শতাংশ হয়েছে। মাসিক আয়ের ৪০ শতাংশের বেশি কিস্তি পরিশোধে ব্যয় করেন এমন ঋণগ্রহীতার হার ২২ শতাংশ থেকে বেড়ে ৪১ শতাংশে দাঁড়িয়েছে। সবচেয়ে উদ্বেগজনক তথ্য, দরিদ্রতম ২০ শতাংশ পরিবারের ক্ষেত্রে এই হার ৪৯ শতাংশ থেকে বেড়ে ৭৯ শতাংশ হয়েছে। অর্থাৎ, দরিদ্রতম পরিবারগুলোর বড় অংশের আয় থেকে খাদ্য, চিকিৎসা, শিক্ষা ও অন্যান্য মৌলিক প্রয়োজন মেটানোর আগেই বিপুল অর্থ ঋণ পরিশোধে চলে যাচ্ছে। এ পরিস্থিতি দীর্ঘস্থায়ী হলে পুষ্টি, মানবসম্পদ উন্নয়ন ও ভবিষ্যৎ সঞ্চয়ের ওপর নেতিবাচক প্রভাব পড়া অনিবার্য।
গ্রামীণ ঋণের চারটির মধ্যে তিনটি আসে বেসরকারি উন্নয়ন সংস্থা ও ক্ষুদ্রঋণদাতা প্রতিষ্ঠান থেকে। গবেষণায় বেসরকারি উন্নয়ন সংস্থার ঋণে ১৫ শতাংশ স্থির হারের সেবামাশুলের কার্যকর ব্যয় প্রায় ২৭ শতাংশ বলে উল্লেখ করা হয়েছে। অন্যদিকে ব্যাংকের সুদের হার ১০ শতাংশ এবং মহাজনি ঋণের হার ৫০ থেকে ৬০ শতাংশ। এ ব্যবধান দেখায়, দরিদ্র মানুষের জন্য সহজলভ্য ঋণ থাকলেও স্বল্পব্যয়ের অর্থায়ন নিশ্চিত হয়নি। কিস্তির ঘাটতি মেটাতে একই পরিবারের ক্ষুদ্রঋণ প্রতিষ্ঠান ও মহাজনের কাছ থেকে ঋণ নেওয়ার হার ২৭ শতাংশ থেকে বেড়ে ৪৯ শতাংশ হওয়া বহুমুখী ঋণনির্ভরতার বিপজ্জনক ইঙ্গিত। নতুন ঋণ দিয়ে পুরোনো ঋণ শোধের প্রবণতা উৎপাদনশীল বিনিয়োগের বদলে ঋণের চক্র দীর্ঘায়িত করতে পারে।
তবে ক্ষুদ্রঋণকে সামগ্রিকভাবে অকার্যকর ঘোষণা করাও বাস্তবসম্মত নয়। সমস্যা ঋণের অস্তিত্বে নয়, বরং ঋণের ব্যয়, ব্যবহার, পরিশোধের শর্ত এবং ঋণগ্রহীতার প্রকৃত সক্ষমতা বিবেচনায় ঘাটতিতে। বিশেষত কৃষকের আয় মৌসুমনির্ভর। ফসল বিক্রির আগেই নিয়মিত কিস্তির চাপ তৈরি হলে উৎপাদন ব্যাহত হতে পারে, এমনকি নতুন ঋণ নিতে কৃষক বাধ্য হতে পারেন। অতএব, কৃষিঋণের কিস্তি কৃষি উৎপাদন ও বিপণনের সময়সূচির সঙ্গে সামঞ্জস্যপূর্ণ করা জরুরি।
এ জন্য প্রথমেই পরিবারভিত্তিক ঋণঝুঁকি মূল্যায়ন, একাধিক প্রতিষ্ঠান থেকে ঋণ গ্রহণের তথ্য সমন্বয় এবং আয়ের অনুপাতে কিস্তির চাপ পর্যবেক্ষণ বাধ্যতামূলক করা প্রয়োজন। ক্ষুদ্রঋণ নিয়ন্ত্রণ কর্তৃপক্ষকে সেবামাশুলের কার্যকর ব্যয় প্রকাশ, প্রতিযোগিতা নিশ্চিত, অভিযোগ নিষ্পত্তি এবং অনিয়মিত আদায়পদ্ধতির বিরুদ্ধে কার্যকর ব্যবস্থা নিতে হবে। পাশাপাশি কৃষকের জন্য সহজ শর্তে প্রাতিষ্ঠানিক ঋণ, দুর্যোগকালীন কিস্তি স্থগিত, ফসলের ন্যায্যমূল্য, সংরক্ষণ ও প্রক্রিয়াজাতকরণ সুবিধা বাড়াতে হবে। কৃষক কার্ডের মতো উদ্যোগের সাফল্যও নির্ভর করবে এসব সহায়তা বাস্তবে কতটা সহজলভ্য হয় তার ওপর।
দারিদ্র্য বিমোচনের সাফল্য ঋণ বিতরণের পরিমাণ দিয়ে নয়, ঋণগ্রহীতার জীবনমান, আয় ও আর্থিক নিরাপত্তার উন্নতি দিয়ে পরিমাপ করতে হবে। যে ঋণ মানুষকে স্বাবলম্বী করার বদলে প্রতিনিয়ত কিস্তির উদ্বেগে আটকে রাখে, তার কাঠামোগত সংস্কার জরুরি। দরিদ্রের প্রয়োজন শুধু ঋণ নয়; প্রয়োজন ন্যায্য অর্থায়ন, উৎপাদনের সুযোগ, সামাজিক সুরক্ষা ও মর্যাদাপূর্ণ জীবনের নিশ্চয়তা। ক্ষুদ্রঋণকে সত্যিকার অর্থে দারিদ্র্য বিমোচনের হাতিয়ার করতে হলে মানুষের সক্ষমতাকে কেন্দ্র করেই নীতি পুনর্গঠন করতে হবে।
সানা/আপ্র/১৫/১০/২০২৬