
Verfassungsgericht zur Erbschaftsteuer Milliardenschwer, fast steuerfrei - kann das sein?
Stand: 13.10.2026 • 18:30 Uhr
Wer in Deutschland erbt, muss Steuern zahlen. Außer man erbt ein Unternehmen, dann gibt es Ausnahmen - und oft fallen keine Steuern an. Ob das in Ordnung ist, muss nun das Verfassungsgericht entscheiden.


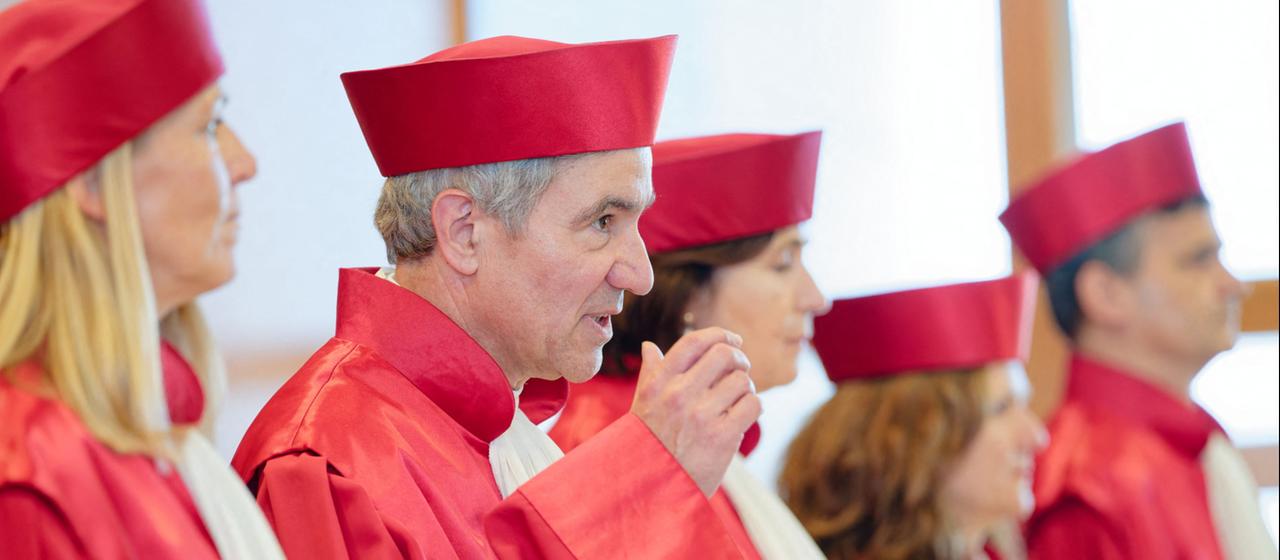
Wenn das Bundesverfassungsgericht verhandelt, geht es um grundlegende Fragen unserer Gesellschaft. Auch heute stand ein Grundsatzthema in Karlsruhe auf der Tagesordnung, das Fragen sozialer Gerechtigkeit betrifft. Konkret ging es um Ungleichbehandlungen bei der Erbschaft- und Schenkungsteuer.
"Die Frage der gleichmäßigen Belastung der Steuerpflichtigen durch die Steuergesetze im Allgemeinen - gerade aber auch durch die Erbschaft- und Schenkungsteuer im Besonderen - berührt das Gerechtigkeitsempfinden vieler Menschen in unserem Land", sagte Stephan Harbarth, Präsident des Bundesverfassungsgerichts und Vorsitzender des Ersten Senats, zu Beginn der Verhandlung - und setzte damit gleich den Maßstab.
Sonderregeln für Unternehmenserben
Konkret geht es um die Klage eines Erben. Heinrich Fischwasser hatte von seiner Tante Aktien und Immobilien geerbt, also Privatvermögen. Darauf sollte er Steuern zahlen - und fand das ungerecht.
Denn in Deutschland gilt zwar grundsätzlich, dass man auf ein Erbe oder auch eine Schenkung Steuern zahlen muss. Aber: Wer ein Unternehmen erbt oder geschenkt bekommt, muss oft nur geringe oder sogar gar keine Steuern zahlen. Für Unternehmen gibt es nämlich großzügige Ausnahmen bei der Erbschaft- und Schenkungsteuer, die es für Privatvermögen nicht gibt.
Der klagende Erbe sieht darin einen Verstoß gegen den Gleichheitssatz des Grundgesetzes. "Unsere Position ist, dass gleiches Vermögen, gleiche Wirtschaftsgüter unabhängig von der Eigentümerschaft steuerlich gleichbehandelt werden müssen", erklärt Fischwasser.
Steuererlass für milliardenschwere Unternehmen möglich
Konkret sehen die angesprochenen Sonderregeln für Unternehmen Folgendes vor: Bei kleineren und mittleren Unternehmen, die von den Erben fünf Jahre weitergeführt werden und bei denen das Lohnniveau in der Summe gehalten wird, werden 85 Prozent der Erbschaftsteuer erlassen. Wenn das Unternehmen sieben Jahre lang weitergeführt wird, fällt die Erbschaft- oder Schenkungsteuer sogar ganz weg.
Diese Regeln gelten auch für große Unternehmen mit einem Betriebsvermögen von mehr als 26 Millionen Euro. Zusätzlich wird bei großen Unternehmen aber noch geschaut, ob die Erben an dem Tag, an dem sie das Unternehmen erben, genug verfügbares Vermögen haben, um die Erbschaftsteuer zu bezahlen.
Für diesen Stichtag wird nur geschaut, wie liquide die Erben oder Beschenkten sind, angelegtes Vermögen zählt beispielsweise nicht. Und wenn das liquide Vermögen nicht ausreicht, kann die Steuer auf Antrag auch für sehr große Unternehmen erlassen werden.
Vorwurf: Erben können sich "arm rechnen"
Gerade diese Regelung würde aber oftmals ausgenutzt, meint Julia Jirmann vom Netzwerk Steuergerechtigkeit. Betroffene Erben hätten viele Möglichkeiten, sich vor dem Finanzamt "arm zu rechnen".
"Es gibt viele Gestaltungsmöglichkeiten, dass man vorhandene Liquidität umwandelt in Betriebsvermögen, das zählt dann nicht. Oft werden Vermögen, große Milliardenunternehmen, auf Kinder vererbt, die natürlich noch kein Geld haben, um die Steuer zu bezahlen. Oder es wird in Familienstiftungen eingelegt", berichtet Jirmann.
Kritik: Angedachte Ausnahmen sind die Regel
Hinter den Sonderregeln für Unternehmen steckt der Gedanke, dass Unternehmen nicht pleite und damit Arbeitsplätze verloren gehen sollen, weil Erben die Erbschaftsteuer nicht zahlen können.
Dieses Ziel hat das Bundesverfassungsgericht in bisherigen Entscheidungen auch grundsätzlich akzeptiert. Es hat allerdings auch klargestellt, dass es sich dabei um eindeutig begrenzte Ausnahmen handeln muss.
Doch gerade das sei in der Praxis nicht der Fall, meinen Kritiker. Die Ausnahme sei eher die Regel. Kevin Kühnert, ehemaliger SPD-Generalsekretär und heute für das Netzwerk Steuergerechtigkeit aktiv, sagte: "Die bisherigen Regelungen sind ungerecht, weil besonders große Betriebsvermögenserbschaften ab 26 Millionen Euro aufwärts in der Realität faktisch steuerbefreit sind."
Nur etwa zwei Prozent Steuern würden auf diese Erbschaften im Schnitt entrichtet, sagt Kühnert, "und der Grund dafür heißt Verschonungsbedarfsprüfung, die vor zehn Jahren eingeführt wurde mit dem Ziel, Arbeitsplätze zu schützen, aber in der Realität schützt das vor allem das Vermögen der Erben".
Vermögenskonzentration als Gefahr für die Demokratie?
Kühnert betonte auch, dass Vermögen in Deutschland sehr ungleich verteilt seien. Bei den Unternehmensvermögen sei es so, dass einem Prozent der Deutschen die allermeisten Unternehmen gehören. Zusätzlich nehme der Staat nur relativ wenig Erbschaftsteuer ein und schone sehr große Vermögen.
Zu große Vermögen könnten jedoch ein Demokratieproblem werden. Das sehe man in den USA am Beispiel von Tech-Milliardär Elon Musk. Wenn sehr wenige Menschen sehr viel ökonomische Macht hätten, könnten sie diese auch missbrauchen.
Wenige Einzelne könnten demokratische Spielregeln und unter Umständen sogar das Ergebnis von Wahlen aushebeln, um ihre Interessen durchzusetzen. "Und deswegen sollte man beizeiten gucken, dass aus Riesenvermögen nicht gigantische Vermögen werden, die gar nicht mehr demokratisch handelbar sind", fordert Kühnert.
Urteil Anfang nächsten Jahres erwartet
Wie es in der Praxis mit der Erbschaft- und Schenkungsteuer in Deutschland tatsächlich aktuell aussieht, hat sich das Bundesverfassungsgericht heute in der Verhandlung ganz genau angeschaut und dazu viele Sachverständige und Experten befragt.
Gibt es tatsächlich die Gefahr, dass ohne Steuerbefreiungen Unternehmen in ihrer Existenz gefährdet werden können? Und welche Rolle spielt die Erbschaftsteuer, um die ungleiche Vermögensverteilung in Deutschland zu mildern? Um diese Fragen ging es heute in Karlsruhe.
Ein Urteil wird Anfang nächsten Jahres erwartet. Der politischen Debatte um Erbschaftsteuer und Steuergerechtigkeit könnte diese Entscheidung dann einige wichtige Impulse geben.