প্রতি মাসে দেশের অর্থনৈতিক পরিস্থিতির বিভিন্ন সূচক নিয়ে ‘মেজর ইকোনমিক ইন্ডিকেটরস’ শীর্ষক প্রতিবেদন প্রকাশ করে বাংলাদেশ ব্যাংক।
দেশের ব্যাংক খাতে আমানতের সুদহার হ্রাস ও পুঁজিবাজারের মন্দা পরিস্থিতির কারণে নিরাপদ বিনিয়োগ মাধ্যম হিসেবে আবারো সঞ্চয়পত্রে ঝুঁকছেন সাধারণ বিনিয়োগকারীরা। কেন্দ্রীয় ব্যাংকের তথ্যানুযায়ী, চলতি ২০২৬-২৭ অর্থবছরের প্রথম দুই মাসে (জুলাই-আগস্ট) সঞ্চয়পত্রের নিট বিক্রি আগের অর্থবছরের একই সময়ের তুলনায় প্রায় ৫৭ শতাংশ বেড়েছে।
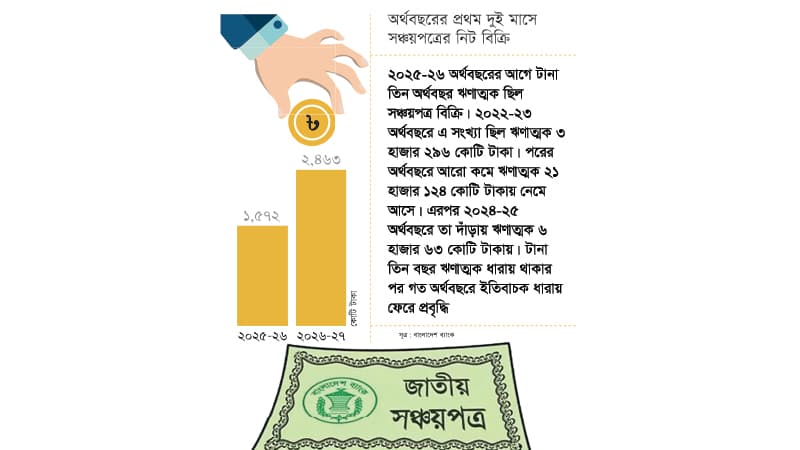
প্রতি মাসে দেশের অর্থনৈতিক পরিস্থিতির বিভিন্ন সূচক নিয়ে ‘মেজর ইকোনমিক ইন্ডিকেটরস’ শীর্ষক প্রতিবেদন প্রকাশ করে বাংলাদেশ ব্যাংক। সংস্থাটির সবশেষ প্রতিবেদনে দেখা যায়, চলতি অর্থবছরের প্রথম দুই মাসে মোট সঞ্চয়পত্র বিক্রি হয়েছে ১৮ হাজার ৫৭৭ কোটি টাকার। একই সময়ে সুদ-আসল পরিশোধ করা হয়েছে ১৬ হাজার ১১৩ কোটি টাকা। ফলে এ দুই মাসে সঞ্চয়পত্রের নিট বিক্রি দাঁড়িয়েছে ২ হাজার ৪৬৩ কোটি টাকায়। অথচ আগের ২০২৫-২৬ অর্থবছরের প্রথম দুই মাসে নিট বিক্রির পরিমাণ ছিল ১ হাজার ৫৭২ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে সঞ্চয়পত্রের নিট বিক্রি বেড়েছে ৫৬ দশমিক ৬৬ শতাংশ। যদিও গত অর্থবছরের একই সময়ে প্রবৃদ্ধির এ সংখ্যা ছিল ঋণাত্মক ৬২ দশমিক ৭৭ শতাংশ।
সংশ্লিষ্টরা বলছেন, ব্যাংক খাতে মূল্যস্ফীতির তুলনায় আমানতের সুদহার কিছুটা কমে যাওয়া ও পুঁজিবাজারে টানা মন্দার ফলে আমানতকারীরা জমানো অর্থ নিরাপদ খাতে বিনিয়োগ করতে চাইছেন। শতভাগ সরকারি নিশ্চয়তা ও নির্দিষ্ট হারে মুনাফার কারণে ছোট ও মাঝারি বিনিয়োগকারীরা ঝুঁকি এড়াতে আবারো সঞ্চয়পত্রকেই বেছে নিয়েছেন। টানা তিন অর্থবছর নিট বিক্রি ঋণাত্মক থাকার পর ২০২৫-২৬ অর্থবছরে সঞ্চয়পত্রের বাজার ইতিবাচক ধারায় ফিরে আসে। চলতি অর্থবছরেও সে ধারা অব্যাহত রয়েছে।
বাংলাদেশের পুঁজিবাজার কখনই ভালোভাবে বিকশিত হয়নি। বিনিয়োগের পরিধি কম থাকায় সাধারণ মানুষ ব্যাংকের দিকেই বেশি ঝোঁকেন। অথচ দেশের ব্যাংক খাতেও নাজুক অবস্থা। নানা অনিয়ম-দুর্নীতি ও তারল্য সংকটে এক ডজনেরও বেশি ব্যাংক মৃতপ্রায়। এ পরিস্থিতিতে তুলনামূলক ভালো ব্যাংকগুলোয় বিনিয়োগে আগ্রহী হয়ে উঠেছেন গ্রাহকরা। অতিরিক্ত তারল্যের চাপে ব্যাংকগুলোও আমানতের সুদহার কমিয়ে দিচ্ছে।
কেন্দ্রীয় ব্যাংকের তথ্যানুযায়ী, ২০২৬-২৭ অর্থবছরের প্রথম দুই মাস শেষে ব্যাংকগুলোর উদ্বৃত্ত তারল্য ছিল প্রায় ৪ লাখ ৪২ হাজার কোটি টাকা। এ সময় ৩ লাখ ৩৯ হাজার ২৬০ কোটি টাকা বিধিবদ্ধ ন্যূনতম তারল্য সংরক্ষণের প্রয়োজন থাকলেও এ স্থিতি দাঁড়িয়েছে ৭ লাখ ৮১ হাজার ২১৪ কোটি টাকায়।
ব্যাংকসংশ্লিষ্টরা জানান, চলতি বছরের প্রথম আট মাসে ব্যাংক খাতের সার্বিক গড় আমানতের প্রবৃদ্ধি ১১ দশমিক ৯৬ শতাংশ হলেও শীর্ষস্থানীয় বেশকিছু ব্যাংকে আমানতের প্রবৃদ্ধি ২০-২২ শতাংশ পর্যন্ত পৌঁছেছে। দেশের বেসরকারি খাতের বিনিয়োগ পরিস্থিতি দুর্বল থাকায় আমানত বাড়লেও ব্যাংকগুলো সেই অর্থ কাজে লাগাতে পারছে না। যদিও জমাকৃত আমানতের ওপর সুদ বাড়ছে। এ পরিস্থিতিতে বেশ কয়েকটি ব্যাংক আমানতের ওপর সুদহার কমিয়ে ৫-৭ শতাংশ নির্ধারণ করেছে। বিপরীতে বর্তমানে সঞ্চয়পত্রের সর্বোচ্চ মুনাফার হার ১১ দশমিক ৮২ থেকে ১১ দশমিক ৯৮ শতাংশ পর্যন্ত। ব্যাংকের চেয়ে সঞ্চয়পত্রের সুদ বেশি হওয়ায় এ খাতে ইতিবাচক প্রবৃদ্ধি দেখা যাচ্ছে। একক মাস হিসেবে শুধু আগস্টে সঞ্চয়পত্রের নিট বিক্রি দাঁড়িয়েছে ৪০৪ কোটি টাকায়, যেখানে আগের বছরের একই মাসে ছিল ২৭৯ কোটি টাকা।
অর্থবছরের শুরুতেই নিট বিক্রি বাড়তে থাকায় সরকারের লক্ষ্যমাত্রা অর্জন সহজ হবে বলে মনে করেন বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান। তিনি বলেন, ‘সঞ্চয়পত্রের নিট বিক্রি যেভাবে বেড়েছে, তা সরকারের বাজেট অর্থায়নে ইতিবাচক ভূমিকা রাখবে। কেন্দ্রীয় ব্যাংক আর্থিক খাতের সার্বিক প্রবাহ ও স্থিতিশীলতা বজায় রাখতে বিষয়গুলো নিবিড়ভাবে পর্যবেক্ষণ করছে।’
বাংলাদেশে ঘাটতি বাজেটের সংকুলান করতে বৈদেশিক ও অভ্যন্তরীণ ঋণের ওপর নির্ভর করে সরকার। অভ্যন্তরীণ ঋণের ক্ষেত্রে ব্যাংকের বাইরে জাতীয় সঞ্চয়পত্রসহ অন্য প্রকল্পের মাধ্যমে অর্থ সংস্থান করা হয়। চলতি অর্থবছরে সরকার সঞ্চয়পত্র থেকে সাড়ে ৮ হাজার কোটি টাকা ঋণ নেয়ার লক্ষ্যমাত্রা নির্ধারণ করেছে।
সাধারণ নতুন সঞ্চয়পত্র বিক্রি করে প্রাপ্ত অর্থ থেকেই পুরনো সঞ্চয়পত্রের সুদ ও আসল পরিশোধ করা হয়। অর্জিত অর্থ থেকে পরিশোধিত অর্থ বাদ দিয়ে নিট বিক্রির হিসাব করা হয়। ২০২৫-২৬ অর্থবছরের আগে টানা তিন অর্থবছর ঋণাত্মক ছিল সঞ্চয়পত্র বিক্রি। ২০২২-২৩ অর্থবছরে এ সংখ্যা ছিল ঋণাত্মক ৩ হাজার ২৯৬ কোটি টাকা। পরের অর্থবছরে আরো কমে ঋণাত্মক ২১ হাজার ১২৪ কোটি টাকায় নেমে আসে। এরপর ২০২৪-২৫ অর্থবছরে তা দাঁড়ায় ঋণাত্মক ৬ হাজার ৬৩ কোটি টাকায়। টানা তিন বছর ঋণাত্মক ধারায় থাকার পর গত অর্থবছরে ইতিবাচক ধারায় ফেরে প্রবৃদ্ধি। গত অর্থবছরে সঞ্চয়পত্রের নিট বিক্রি দাঁড়ায় ৪৩৬ কোটি টাকায়। বর্তমানে সঞ্চয়পত্রের স্থিতি ৩ লাখ ৩৬ হাজার ৪১৬ কোটি টাকা।