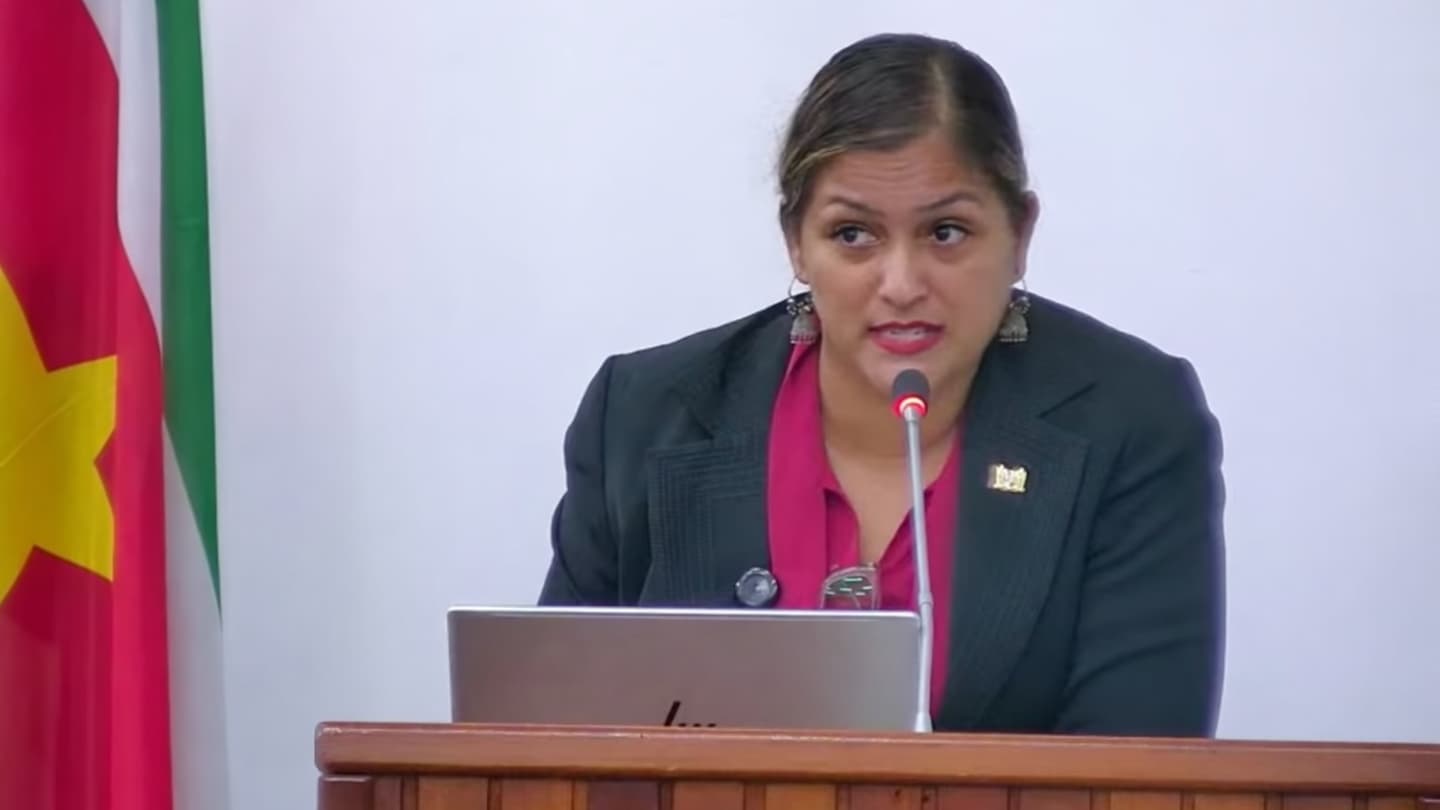
Een ondernemer die tijdelijk geen geld heeft om een belastingaanslag te betalen, mag volgens assembleelid Ameerani Jarbandhan (VHP) niet dezelfde behandeling krijgen als iemand die bewust belasting ontwijkt. Haar pleidooi voor duidelijke betalingsregelingen leidde dinsdag 13 oktober tot een discussie met Ebu Jones (NDP). Hij vroeg waarom iemand die inkomsten heeft ontvangen niet het belastingdeel daarvan heeft afgedragen.
De botsing ontstond tijdens de behandeling van de Invorderingswet en de Kostenwet Invorderingen Belastingen in De Nationale Assemblée (DNA). Jarbandhan vindt dat de wet een uitdrukkelijk onderscheid moet maken tussen onvermogen en onwil. Volgens haar ontbreken daarvoor voldoende concrete criteria in de regeling voor uitstel van betaling.
Zij stelde voor om bij tijdelijke betalingsproblemen zes tot twaalf maanden uitstel mogelijk te maken. Bij ernstige betalingsproblemen zou dat maximaal 24 maanden kunnen zijn en in onderbouwde uitzonderlijke gevallen 36 maanden. Zolang een belastingplichtige zich aan de regeling houdt, zou beslaglegging volgens haar moeten worden opgeschort.
Die bescherming moet volgens Jarbandhan samengaan met aantoonbare medewerking. Zij noemde daadwerkelijke betalingen, het tijdig nakomen van afgesproken termijnen, bereikbaarheid, communicatie en het achterwege laten van handelingen waarmee betaling wordt ontlopen.
Geen bescherming voor schijnbetalingen
Jarbandhan wilde ook vastleggen wanneer een betalingsregeling werkelijk wordt nagekomen. De afspraken moeten schriftelijk zijn vastgelegd, het volledige openstaande bedrag omvatten en duidelijke termijnen en een einddatum bevatten. Een symbolische of minimale betaling die uitsluitend dient om maatregelen uit te stellen, zou volgens haar niet als herstel mogen gelden.
Bij het niet nakomen van een termijn zou de bescherming vervallen. Een nieuw voorstel voor een regeling zou de ontvanger bovendien niet automatisch verplichten die te aanvaarden. Daarmee probeerde zij ruimte voor herstel te combineren met maatregelen tegen misbruik.
Voor bewust ontwijkingsgedrag noemde zij onder meer het structureel negeren van betalingsverzoeken, het verstrekken van onjuiste contactgegevens en het verplaatsen of verbergen van vermogen. Die kenmerken moeten volgens haar helpen bepalen wanneer streng optreden gerechtvaardigd is.
Jones zette vraagtekens bij de redenering dat een belastingplichtige niet kan betalen. Hij verwees naar het beginsel dat bij ontvangen inkomsten een deel aan belasting moet worden afgedragen. Als iemand niet genoeg verdient, zou dat volgens hem bij de vaststelling van de belasting tot uitdrukking moeten komen. Hij vroeg Jarbandhan daarom haar onderscheid nader uit te leggen.
Jarbandhan hield vast aan haar voorstel. Volgens haar gaat het om de situatie waarin iemand op het moment van een aanslag niet over voldoende middelen beschikt, terwijl de wet op verschillende plaatsen al rekening houdt met niet kunnen betalen. Juist daarom moeten de voorwaarden duidelijker worden, stelde zij.
Zij wees daarbij op de economische gevolgen van te hard optreden tegen ondernemers met tijdelijke problemen: faillissementen, verlies van arbeidsplaatsen, minder toekomstige belastinginkomsten en ontmoediging van investeringen. De staat moet volgens haar innen waarop hij recht heeft, maar tegelijk voorkomen dat bedrijven die de economie draaiende houden worden kapotgemaakt.
De voorgestelde termijnen en criteria waren bijdragen aan het debat. Uit de aangeleverde vergadering blijkt niet dat ze al in de wet zijn opgenomen.
The post Jarbandhan en Jones botsen over belastingschulden: niet kunnen betalen of niet willen? appeared first on Suriname Herald.