নতুন নীতিমালায় বিশেষ দক্ষতা, পেশাগত যোগ্যতা, নেতৃত্বের সক্ষমতা ও সুনামসম্পন্ন প্রার্থীদের ক্ষেত্রে এমডি পদের অব্যবহিত আগের পদে দুই বছরের অভিজ্ঞতা থাকার বাধ্যবাধকতা শিথিল করার সুযোগ রাখা হয়েছে। ফলে ডিএমডি পদে দুই বছরের অভিজ্ঞতা না থাকলেও যোগ্য কর্মকর্তাদের রাষ্ট্রায়ত্ত এমডি পদে নিয়োগ দেয়া যাবে
রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা (সিইও) নিয়োগের ক্ষেত্রে অভিজ্ঞতার শর্ত শিথিল করেছে অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ। নতুন নীতিমালায় বিশেষ দক্ষতা, পেশাগত যোগ্যতা, নেতৃত্বের সক্ষমতা ও সুনামসম্পন্ন প্রার্থীদের ক্ষেত্রে এমডি পদের অব্যবহিত আগের পদে দুই বছরের অভিজ্ঞতা থাকার বাধ্যবাধকতা শিথিল করার সুযোগ রাখা হয়েছে। ফলে উপব্যবস্থাপনা পরিচালক (ডিএমডি) পদে দুই বছরের অভিজ্ঞতা না থাকলেও যোগ্য কর্মকর্তাদের রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের এমডি পদে নিয়োগের জন্য বিবেচনার সুযোগ তৈরি হয়েছে।
গতকাল ‘রাষ্ট্রীয় মালিকানাধীন বাণিজ্যিক ব্যাংক, বিশেষায়িত ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর ব্যবস্থাপনা পরিচালক, উপব্যবস্থাপনা পরিচালক ও মহাব্যবস্থাপক পদে মনোনয়ন, নিয়োগ, পদোন্নতি ও পদায়ন নীতিমালা, ২০২৬’ জারি করেছে আর্থিক প্রতিষ্ঠান বিভাগ। নতুন নীতিমালায় গত ২৬ জুলাই জারি করা নীতিমালাটি রহিত করা হয়েছে।
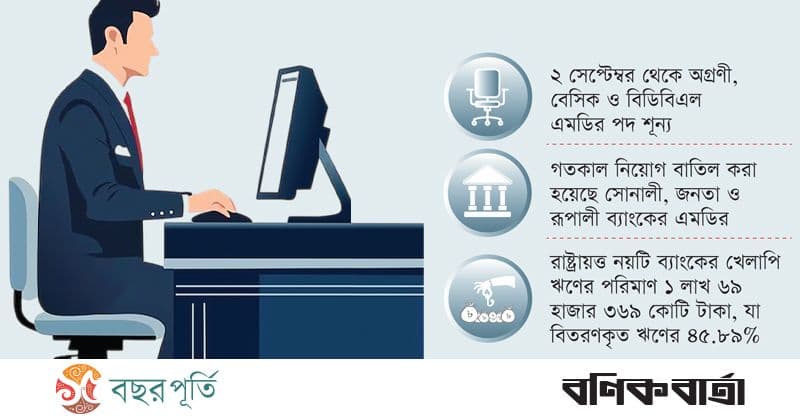
এদিকে গতকাল পৃথক তিন আদেশে রাষ্ট্রায়ত্ত সোনালী, জনতা ও রূপালী ব্যাংকের ব্যবস্থাপনা পরিচালকদের (এমডি) অপসারণ করেছে আর্থিক প্রতিষ্ঠান বিভাগ। এর আগে গত ২ সেপ্টেম্বর অগ্রণী, বেসিক ও বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের (বিডিবিএল) শীর্ষ নির্বাহীকে অপসারণ করা হয়েছিল। সে হিসাবে রাষ্ট্রায়ত্ত ছয় বাণিজ্যিক ব্যাংকের এমডি পদই এখন শূন্য। ২০২৪ সালে গণ-অভ্যুত্থান-পরবর্তী সময়ে এসব ব্যাংক এমডিকে নিয়োগ দিয়েছিল অন্তর্বর্তী সরকার।
গতকাল আর্থিক প্রতিষ্ঠান বিভাগ জারীকৃত নীতিমালায় বলা হয়, রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের এমডি বা সিইও পদে নিয়োগের জন্য প্রার্থীকে ব্যাংক বা আর্থিক প্রতিষ্ঠানে সক্রিয় কর্মকর্তা হিসেবে কমপক্ষে ২০ বছরের অভিজ্ঞতাসম্পন্ন হতে হবে। পাশাপাশি তাকে বর্তমানে বা আগে কোনো ব্যাংকের এমডি বা সিইও পদে কর্মরত থাকতে হবে, অথবা ওই পদের অব্যবহিত আগের পদে কমপক্ষে দুই বছরের অভিজ্ঞতা থাকতে হবে। তবে বিশেষ দক্ষতা, পেশাগত যোগ্যতা, নেতৃত্বের সক্ষমতা ও সুনামসম্পন্ন প্রার্থীর ক্ষেত্রে এ দুই বছরের অভিজ্ঞতার শর্ত শিথিল করা যাবে।
এমডি পদে নিয়োগের জন্য প্রার্থীকে স্বীকৃত বিশ্ববিদ্যালয় থেকে অন্তত স্নাতকোত্তর ডিগ্রিধারী হতে হবে। শিক্ষাজীবনের কোনো পর্যায়ে তৃতীয় বিভাগ বা শ্রেণী গ্রহণযোগ্য হবে না। এছাড়া প্রার্থীর চাকরিজীবনের সব পর্যায়ে সততা, সুনাম ও সন্তোষজনক কর্ম রেকর্ড থাকতে হবে। তথ্যপ্রযুক্তি নিরাপত্তা, সাইবার ঝুঁকি ব্যবস্থাপনা এবং অর্থ পাচার প্রতিরোধ ও সন্ত্রাসে অর্থায়ন মোকাবেলা সম্পর্কেও পর্যাপ্ত জ্ঞান থাকতে হবে।
নতুন নীতিমালায় এমডি নিয়োগের প্রক্রিয়ায় বাছাই কমিটির সুপারিশ, প্রার্থীর গোয়েন্দা প্রতিবেদন ও দুর্নীতি দমন কমিশনের প্রতিবেদন পর্যালোচনার বিধান রাখা হয়েছে। বাছাই কমিটির সুপারিশের ভিত্তিতে প্রধানমন্ত্রীর অনুমোদনক্রমে প্রার্থী মনোনয়ন দেয়া হবে। এরপর সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদ বাংলাদেশ ব্যাংকের সম্মতিক্রমে চুক্তিভিত্তিক নিয়োগ দেবে।
তবে রাষ্ট্রায়ত্ত বিশেষায়িত ব্যাংক ও আর্থিক প্রতিষ্ঠানের এমডি পদে পদোন্নতির ক্ষেত্রে ডিএমডি পদে কমপক্ষে দুই বছরের অভিজ্ঞতাসহ নবম গ্রেড থেকে অন্তত ২০ বছরের চাকরির অভিজ্ঞতার শর্ত বহাল রাখা হয়েছে। ফলে অভিজ্ঞতার শর্ত শিথিলের সুযোগটি সব রাষ্ট্রায়ত্ত ব্যাংক ও আর্থিক প্রতিষ্ঠানের এমডি পদের জন্য সমানভাবে প্রযোজ্য নয়। নীতিমালায় এমডি পদে চুক্তিভিত্তিক নিয়োগের মেয়াদ তিন বছর নির্ধারণ করা হয়েছে। প্রয়োজনে সরকার ও পরিচালনা পর্ষদের সুপারিশ অনুযায়ী পুনর্নিয়োগের বিষয়টি বিবেচনা করা যাবে।
গত ২ সেপ্টেম্বর অগ্রণী ব্যাংক, বাংলাদেশ ডেভেলপমেন্ট ব্যাংক লিমিটেড (বিডিবিএল) ও বেসিক ব্যাংকের এমডিদের চুক্তি বাতিল করে সরকার। এরপর নতুন করে এ পদে কাউকে নিয়োগ দেয়া হয়নি। এর মধ্যে গতকাল রাষ্ট্রায়ত্ত সোনালী ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক (এমডি) মো. শওকত আলী খানের নিয়োগ বাতিল করেছে সরকার। ২০২৪ সালের ৩০ অক্টোবর তিন বছর মেয়াদে তাকে ব্যাংকটির এমডি হিসেবে নিয়োগ দেয়া হয়েছিল। একইভাবে জনতা ব্যাংক পিএলসির এমডি মো. মজিবর রহমানের নিয়োগও বাতিল করা হয়েছে। তিনি ২০২৪ সালের ৭ নভেম্বর থেকে ব্যাংকটির এমডি হিসেবে দায়িত্ব পালন করছিলেন। এছাড়া রূপালী ব্যাংক পিএলসির এমডি কাজী মো. ওয়াহিদুল ইসলামের নিয়োগও সরকার বাতিল করেছে। তিনি ২০২৪ সালের ২৪ ডিসেম্বর থেকে ব্যাংকটির এমডি পদে কর্মরত ছিলেন। অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের পৃথক প্রজ্ঞাপনে তিন এমডির চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের কথা জানানো হয়।
রাষ্ট্রায়ত্ত ব্যাকগুলোর বিদ্যমান ডিএমডিদের মধ্যে এমডি পদে উপযুক্ত ব্যক্তি খুঁজে না পাওয়ায় শেষ পর্যন্ত নীতিমালাই সংশোধন করা হয়েছে বলে আর্থিক প্রতিষ্ঠান বিভাগের দায়িত্বশীল একজন কর্মকর্তা জানিয়েছেন। বণিক বার্তাকে তিনি বলেন, ‘রাষ্ট্রায়ত্ত ব্যাংকগুলোর উচ্চ পদে পদোন্নতিতে এর আগে রাজনৈতিক বিবেচনাই প্রাধান্য পেয়েছিল। এ কারণে যোগ্য ও দক্ষ ব্যাংকাররা ডিএমডি হতে পারেনি। ফলে এ ব্যাংকগুলোর নেতৃত্ব পর্যায়ে বড় ধরনের শূন্যতা চলছে। অন্তর্বর্তী সরকারের সময়ে যেসব এমডিকে নিয়োগ দেয়া হয়েছিল, তারাও যোগ্য ছিলেন না। এ কারণে গত দুই বছরে এমডিরা ব্যাংকের লাভের চেয়ে ক্ষতিই বেশি করেছেন। এখন যোগ্য ব্যক্তিদের নিয়োগের স্বার্থে নীতিমালা সংশোধন করা হয়েছে। এক্ষেত্রে রাষ্ট্রায়ত্ত ব্যাংকে যোগ্য ব্যক্তি খুঁজে না পাওয়া গেলে প্রয়োজনে বেসরকারি ব্যাংক থেকে এমডি নিয়োগ দেয়া হবে।’
দেশের সরকারি মালিকানাধীন নয়টি ব্যাংকের মধ্যে বর্তমানে সোনালী ছাড়া সবক’টি ব্যাংকই লোকসানে রয়েছে। বিতরণকৃত ঋণের প্রায় অর্ধেক খেলাপি হয়ে যাওয়ায় এ ব্যাংকগুলো বিপুল মূলধন ঘাটতিও রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুন পর্যন্ত রাষ্ট্রায়ত্ত নয়টি ব্যাংকের বিতরণকৃত ঋণের স্থিতি ছিল ৩ লাখ ৬৯ হাজার ৩০ কোটি টাকা। এ ঋণের মধ্যে ১ লাখ ৬৯ হাজার ৩৬৯ কোটি টাকাই ছিল খেলাপির খাতায়। সে হিসাবে সরকারি ব্যাংকগুলোর বিতরণকৃত ঋণের ৪৫ দশমিক ৮৯ শতাংশই এখন খেলাপি।
একসময় সরকারি খাতের সেরা ব্যাংক হিসেবে স্বীকৃত ছিল জনতা ব্যাংক পিএলসি। যদিও এ মুহূর্তে রাষ্ট্রায়ত্ত ব্যাংকগুলোর মধ্যে সবচেয়ে খারাপ পরিস্থিতিতে রয়েছে ব্যাংকটি। ২০২৪ সালে ৩ হাজার ৬৬ কোটি টাকা নিট লোকসান দেয়ার পর ২০২৫ সালেও ৩ হাজার ৯৩১ কোটি টাকা লোকসান দিয়েছে ব্যাংকটি। রাষ্ট্রায়ত্ত এ ব্যাংকের খেলাপি ঋণের পরিমাণ ঠেকেছে ৭৬ হাজার কোটি টাকায়, যা বিতরণকৃত ঋণের ৭৫ শতাংশেরও বেশি। ব্যাংকটির মূলধন ঘাটতিও ৬৪ হাজার কোটি টাকা ছাড়িয়ে গেছে।
বিতরণকৃত ঋণের প্রায় ৪৪ শতাংশ খেলাপি হয়ে যাওয়ার চাপে পড়েছে রাষ্ট্রায়ত্ত অগ্রণী ব্যাংকও। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৩২ হাজার ১৩৩ কোটি টাকায়। বিপুল এ খেলাপি ঋণ থেকে কোনো আয় না থাকায় লোকসানে পড়েছে অগ্রণী ব্যাংক। খেলাপি ঋণের ঊর্ধ্বহার ও কার্যক্রমে স্থবিরতার কারণে লোকসানের পাল্লা ভারী হচ্ছে রাষ্ট্রায়ত্ত রূপালী ব্যাংকেরও। চলতি বছরের প্রথমার্ধে ৬৪০ কোটি টাকার পরিচালন লোকসান গুনেছে পুঁজিবাজারে তালিকাভুক্ত সরকারি খাতের একমাত্র ব্যাংকটি। ২০০৯ সাল-পরবর্তী সময়ে লুটপাটের শিকার হওয়া বেসিক ব্যাংক ধারাবাহিক লোকসান দিয়ে আসছে ২০১৩ সাল থেকে। ২০২৫ সাল পর্যন্ত গত ১৩ বছরে বেসিক ব্যাংক নিট লোকসান দিয়েছে ৬ হাজার ৩২৩ কোটি টাকা।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর মধ্যে সবচেয়ে বড় সোনালী ব্যাংক পিএলসি। এ মুহূর্তে রাষ্ট্রায়ত্ত অন্য ব্যাংকগুলোর তুলনায় এটি স্থিতিশীল। চলতি বছরের জুন পর্যন্ত সোনালী ব্যাংকের খেলাপি ঋণের স্থিতি ছিল ১৫ হাজার ৭১০ কোটি টাকা, যা ব্যাংকটির বিতরণকৃত ঋণের ১৮ দশমিক ২৭ শতাংশ। সোনালী ব্যাংকের আর্থিক প্রতিবেদনের তথ্য অনুযায়ী, চলতি ২০২৬ সালের প্রথমার্ধে (জানুয়ারি-জুন) ব্যাংকটি ৫ হাজার ৭৮৫ কোটি টাকার পরিচালন আয় করেছে। তবে এ আয়ের ৮৩ শতাংশেরও বেশি এসেছে সরকারি ট্রেজারি বিল-বন্ডের সুদ থেকে।
লোকসানের দিক থেকে সবচেয়ে নাজুক পরিস্থিতিতে রয়েছে বিশেষায়িত বাংলাদেশ কৃষি ব্যাংক। ২০২৪-২৫ অর্থবছরে ব্যাংকটির নিট লোকসান ছিল ৮ হাজার ২১৮ কোটি টাকা। এর আগে ২০২৩-২৪ অর্থবছরেও ৬ হাজার ৫১৩ কোটি টাকার নিট লোকসান দিয়েছিল ব্যাংকটি। ধারাবাহিক লোকসান ও খেলাপি ঋণের উচ্চ হারের কারণে কৃষি ব্যাংকের মূলধন ঘাটতির পরিমাণ এখন ৩০ হাজার কোটি টাকা ছাড়িয়েছে। বিশেষায়িত ব্যাংক হিসেবে পরিচিত রাজশাহী কৃষি উন্নয়ন ব্যাংক (রাকাব) ও প্রবাসী কল্যাণ ব্যাংকের পরিস্থিতিও এখন বেশ নাজুক। এর মধ্যে গত দুই অর্থবছরে রাকাব নিট লোকসান দিয়েছে ২৯৪ কোটি টাকা। আর প্রবাসী কল্যাণ ব্যাংক ২০২৪-২৫ অর্থবছরে ১৬২ কোটি টাকা লোকসান দিয়েছে। গত বছর বাংলাদেশ ডেভেলপমেন্ট ব্যাংক (বিডিবিএল) লোকসান দিয়েছে ৬৯ কোটি টাকা।