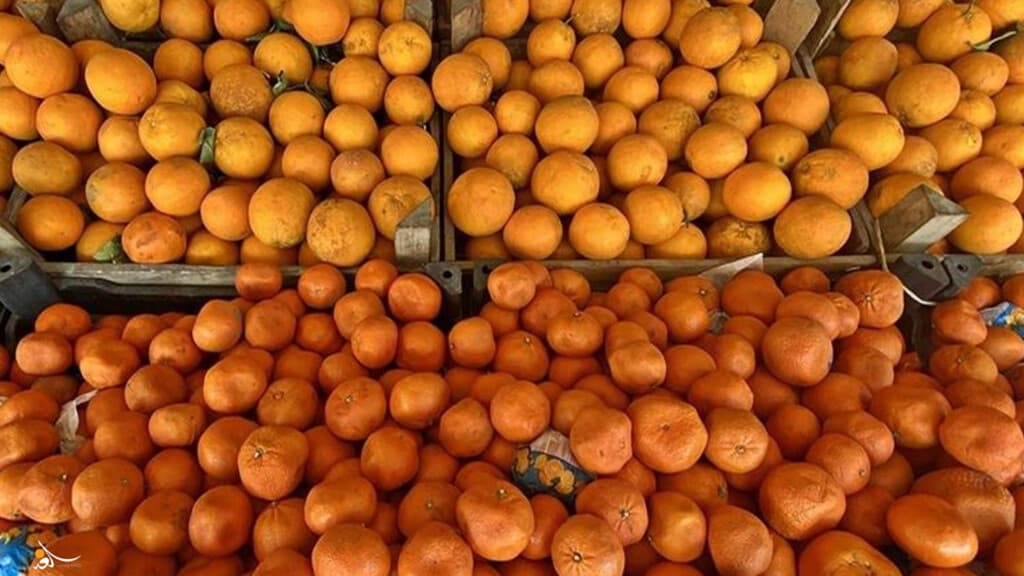
كشفت بيانات رسمية تركية عن فارق قياسي وغير مبرر تجارياً في أسعار الحمضيات المصدرة إلى العراق مقارنة بـ 58 دولة حول العالم، ما أثار شبهات حول عمليات تلاعب مالي واقتصادي. ووفقاً لتحليل أعده الخبير الاقتصادي منار العبيدي، فإن العراق يستورد نحو 20% من صادرات تركيا من الحمضيات، لكنه يدفع نحو 2.36 دولاراً للكيلوغرام الواحد مقابل 0.85 دولار فقط تدفعه باقي الدول لنفس البضاعة، ما تسبب بهدر مالي قدر بنحو 245 مليون دولار خلال 8 أشهر فقط. وأوضح العبيدي أن هذه الفوارق الضخمة تشير إلى اعتماد بعض التجار على آلية “تضخيم الفواتير” للحصول على الدولار بالسعر الرسمي من البنك المركزي مقابل سلع غذائية معفاة أو منخفضة التعرفة الجمركية وسريعة التلف يصعب تحديد سعر مرجعي لها، داعياً إلى اتخاذ معالجات عاجلة تشمل توحيد التعرفة الجمركية عند 5%، واعتماد أسعار مرجعية مستندة إلى بيانات بلدان المنشأ، للحد من تسريب العملة الأجنبية وإعادة السيطرة على المنافذ والمستوردات.
العراق يشتري البرتقال التركي بأربعة أضعاف سعره العالمي… لماذا؟
تكشف البيانات الرسمية التركية لغاية آب 2026 عن ظاهرة لا يمكن تفسيرها تجارياً:
العراق هو ثاني أكبر مستورد للحمضيات التركية في العالم من حيث الكمية (20% من الصادرات)، لكنه يدفع 41% من قيمتها.
معدل سعر الكيلو الذي تصدره تركيا إلى العراق: 2.36 دولاراً.
معدل سعر الكيلو الذي تصدره تركيا إلى بقية العالم (58 دولة): 0.85 دولار.
وبالتفصيل:
البرتقال: العراق 2.70 $/كغ — العالم 0.70 (×3.9).
اللالنكي: العراق 2.37 — العالم 0.77 (×3.1)
الكريب فروت: العراق 1.85 — العالم 0.74 (×2.5)
الليمون: العراق 2.18 — العالم 1.28 (×1.7)
روسيا، التي تستورد كميات أكبر من العراق وتبعد عن تركيا أكثر، تدفع 0.83 دولاراً. سوريا، الجار المباشر، تدفع 0.33. السعودية 0.55، الإمارات 0.74. لا توجد دولة واحدة من بين 59 مستورداً يتجاوز سعرها 1.5 دولار. العراق وحده عند 2.36.
لو اشترى العراق كمياته بالسعر الذي يشتري به العالم، لكانت فاتورة الحمضيات نحو 137 مليون دولار فقط بدلا من 382 مليوناً التي دفعها العراق في 2026. الفارق: نحو 245 مليون دولار في ثمانية أشهر فقط — أي قرابة 30 مليون دولار شهرياً، على فصل جمركي واحد، من بلد واحد.
لماذا يحدث هذا؟
الآلية معروفة باسم “تضخيم الفواتير” (Over-invoicing): يستورد التاجر سلعة حقيقية بسعرها الحقيقي، لكنه يقدّم إلى المنصة الإلكترونية للمصرف المركزي فاتورة بثلاثة أضعاف قيمتها، فيحصل على دولار بالسعر الرسمي مقابل الفارق. السلعة تدخل فعلاً، والجمارك تختمها فعلاً، والدولار يخرج فعلاً — لكن ثلثيه لا يقابله استيراد. الفارق بين السعر الرسمي والسعر الموازي هو الربح، والمنصة هي القناة.
ولماذا الفواكه تحديداً؟
لأن المستورد يدفع الرسم الجمركي على القيمة التي يعلنها هو والبالغة للسلع الغذائية 5% واليوم بعد القرارات الأخيرة تم إعفاء السلع الغذائية من التعرفة الكمركية. حين تكون التعرفة على سلعة ما 30% أو أكثر، فإن تضخيم فاتورتها يكلّفه ثلث المبلغ المضخّم رسوماً، فتفقد العملية جدواها. أما حين تكون التعرفة منخفضة — كما هي على الفواكه الطازجة — فإن كلفة تضخيم الفاتورة تصبح رمزية مقابل هامش يصل إلى 15–20% من فارق سعر الصرف. ومع ارتفاع التعرفة على كثير من السلع المصنّعة في التعديلات الأخيرة، انتقلت هذه العمليات إلى السلع الأقل تعرفة.
تضاف إلى ذلك ثلاث خصائص تجعل الفاكهة غطاءً مثالياً:
1. لا سعر مرجعي ثابت لها — فالسعر يتغير بالموسم والصنف والجودة، ويصعب على المدقق إثبات أن 2.70 دولار سعر مبالغ فيه دون بيانات مقارنة كهذه.
2. سلعة سريعة التلف — لا تخضع للفحص المسبق ولا للتخزين الطويل، وتمرّ بسرعة.
3. حجم استيرادها كبير أصلاً — فالزيادة لا تلفت النظر كما لو ظهرت في سلعة نادرة.
ما المطلوب؟
المشكلة ليست في الفواكه، بل في هيكل تعرفة يجعل الفارق بين سلعة وأخرى مكافأةً لمن يتلاعب. وكل محاولة لرفع التعرفة على سلعة بعينها ستنقل الظاهرة إلى السلعة التالية الأقل تعرفة، كما انتقلت من السلع المصنّعة إلى الفواكه. ستنقل إلى الأدوية وإلى الطاقة الشمسية وقبلها إلى الذهب لذلك فإن المعالجة ينبغي أن تسير بخطوتين:
أولاً: توحيد التعرفة الجمركية على كافة السلع بنسبة 5% كمرحلة انتقالية. تعرفة موحدة ومنخفضة تُلغي الحافز لتصنيف السلعة في بند أدنى أو لتحويل التهريب نحو السلع الأقل رسوماً، وتُبقي كلفة تضخيم الفاتورة ثابتة أياً كانت السلعة، وتُغلق باب المساومة في المنافذ لأن الرسم واحد ولا مجال للتفاوض على التصنيف. والأهم أنها تجعل الاستيراد النظامي عبر المنافذ الرسمية أرخص من التهريب، فتعود السلع إلى القناة التي يمكن إحصاؤها ومراقبتها. تستمر هذه المرحلة حتى تتأكد الدولة من أنها تسيطر فعلاً على دخول السلع من كل المنافذ، وتملك بيانات موثوقة عمّا يدخل وبأي كمية وأي قيمة.
ثانياً: بعد استعادة السيطرة، مراجعة التعرفة لكل سلعة على أساس بيانات حقيقية، ثم الاختيار بين مسارَين لتحقيق الإيراد وحماية المنتج المحلي:
إما زيادة التعرفة انتقائياً على سلع محددة بناءً على دراسة واضحة، أو -وهو الأفضل- إقرار ضريبة القيمة المضافة على السلع بدلاً من رفع التعرفة الجمركية.
فالقيمة المضافة تُحصَّل داخل البلد عند البيع، لا عند المنفذ، ولا تفرّق بين مستورد ومحلي، ولا تخلق فجوة بين سلعة وأخرى يمكن استغلالها. أما الدول التي لجأت إلى رفع التعرفة الجمركية لتعويض إيراداتها، فقد حصلت على النتيجة التي نراها اليوم: منافذ تُحاصَر بالرسوم العالية فينشط التهريب والتلاعب بالفواتير حولها، وتفقد الدولة الإيراد والسيطرة معاً.
ويبقى شرط لا تستقيم أيّ من الخطوتين بدونه: أن تعتمد المنصة الإلكترونية والجمارك أسعاراً مرجعية من بيانات التصدير الرسمية لبلد المنشأ — وهي علنية ومجانية كما يُظهر هذا التحليل — بحيث تُراجَع تلقائياً كل معاملة يتجاوز سعرها الضعف عن معدل التصدير العالمي لنفس الرمز الجمركي.
الملف المرفق يظهر صادرات تركيا من الحمضيات إلى الدول بحسب الكميات والقيمة والسعر: