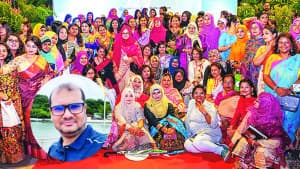
আধুনিক বিশ্বে নারী উন্নয়ন ও ক্ষমতায়নের অন্যতম প্রধান হাতিয়ার হলো নারী উদ্যোক্তা সৃষ্টি। যে কোনো দেশের টেকসই অর্থনৈতিক অগ্রগতি নিশ্চিত করতে হলে পুরুষের পাশাপাশি নারীকেও সমানভাবে উৎপাদনশীল কার্যক্রমে সম্পৃক্ত করা অপরিহার্য। বাংলাদেশের মোট জনসংখ্যার অর্ধেকই নারী।
অথচ দীর্ঘদিন তারা অর্থনৈতিক কর্মকাণ্ডে অবমূল্যায়িত থেকেছে। সাম্প্রতিক দশকে শিক্ষার হার বৃদ্ধি, সামাজিক সচেতনতা, প্রযুক্তি ব্যবহার এবং সরকারি নীতিগত সহায়তার ফলে বাংলাদেশের নারীরা ধীরে ধীরে ব্যবসা-বাণিজ্য ও উদ্যোগী কর্মকাণ্ডে এগিয়ে আসছে।
- নারী উদ্যোক্তাদের এই অংশগ্রহণ শুধু তাদের আর্থিক স্বাধীনতা নয়, বরং দেশের সামগ্রিক অর্থনীতিকে আরও গতিশীল করছে।
- আজকের বাংলাদেশে নারী উদ্যোক্তারা ক্ষুদ্র ও মাঝারি শিল্প, কৃষি, তথ্যপ্রযুক্তি, হস্তশিল্প, ফ্যাশন ডিজাইন, ই-কমার্স, খাদ্য প্রক্রিয়াকরণ, শিক্ষা ও সেবামূলক নানা ক্ষেত্রে গুরুত্বপূর্ণ অবদান রাখছেন। তবে সম্ভাবনা থাকা সত্ত্বেও এখনো নানা প্রতিবন্ধকতার কারণে নারী উদ্যোক্তা আন্দোলন কাঙ্ক্ষিত পর্যায়ে পৌঁছায়নি।
বৈশ্বিক প্রেক্ষাপটে নারী উদ্যোক্তাঃ
বিশ্বব্যাপী নারী উদ্যোক্তার গুরুত্ব এখন বহুল আলোচিত। উন্নত বিশ্বে যেমন—যুক্তরাষ্ট্র, কানাডা, যুক্তরাজ্য, ফ্রান্স—নারীরা বিপুল হারে উদ্যোগী কর্মকাণ্ডে যুক্ত হয়েছেন। যুক্তরাষ্ট্রে প্রায় ৪০ শতাংশ ক্ষুদ্র ব্যবসা নারীদের মালিকানাধীন।
আবার উন্নয়নশীল দেশগুলোতেও নারী উদ্যোক্তাদের ভূমিকা ক্রমবর্ধমান। আফ্রিকা, লাতিন আমেরিকা, দক্ষিণ এশিয়ার দেশগুলোতে নারীরা ক্ষুদ্র ব্যবসা, মাইক্রোফাইন্যান্স ও কৃষি উদ্যোগে গুরুত্বপূর্ণ ভূমিকা রাখছেন।
বিশ্বব্যাংকের এক সমীক্ষা অনুযায়ী, যদি উন্নয়নশীল দেশগুলোর নারী উদ্যোক্তাদের পূর্ণাঙ্গ সহায়তা দেওয়া যায়, তবে বৈশ্বিক জিডিপিতে অতিরিক্ত কয়েক ট্রিলিয়ন ডলার যোগ হতে পারে। অর্থাৎ নারী উদ্যোক্তারা শুধু সমাজ নয়, গোটা বিশ্ব অর্থনীতির জন্যই এক বিশাল সম্ভাবনার উৎস।
বাংলাদেশের প্রেক্ষাপটঃ
বাংলাদেশের অর্থনীতিতে ক্ষুদ্র ও মাঝারি শিল্পখাতের (এসএমই) অবদান প্রায় ২৫ শতাংশ। এর মধ্যে নারী উদ্যোক্তাদের অংশগ্রহণ এখনো সীমিত হলেও ক্রমশ বেড়ে চলেছে। বাংলাদেশ ব্যাংক, বিভিন্ন সরকারি সংস্থা, এনজিও, বেসরকারি ব্যাংক এবং আন্তর্জাতিক উন্নয়ন সহযোগীরা নারী উদ্যোক্তা সৃষ্টিতে বিভিন্ন প্রকল্প বাস্তবায়ন করছে।
বাংলাদেশ উইমেন চেম্বার অব কমার্স অ্যান্ড ইন্ডাস্ট্রি (BWCCI)-এর তথ্য অনুযায়ী, দেশে আনুমানিক ৭.৫ লাখ নারী উদ্যোক্তা রয়েছে, যদিও অনানুষ্ঠানিকভাবে এই সংখ্যা আরও বেশি। গ্রামীণ নারী থেকে শুরু করে শহুরে উচ্চশিক্ষিত নারীরা আজ ব্যবসায়িক ক্ষেত্রে নিজেদের প্রতিষ্ঠিত করার চেষ্টা করছেন।
ই-কমার্স প্ল্যাটফর্ম যেমন—দারাজ, আজকেরডিল, ফেসবুকভিত্তিক অনলাইন শপ—নারীদের জন্য নতুন সুযোগ তৈরি করেছে।
নারী উদ্যোক্তার গুরুত্বঃ
নারী উদ্যোক্তারা শুধু নিজেদের জন্য নয়, বরং সমাজ ও রাষ্ট্রের জন্য বহুমাত্রিক ইতিবাচক প্রভাব ফেলেন।
১. অর্থনৈতিক অবদান: নারী উদ্যোক্তা বাড়লে দেশের উৎপাদন ও জিডিপি বৃদ্ধি পায়।
২. কর্মসংস্থান সৃষ্টি: অনেক নারী উদ্যোক্তা ক্ষুদ্র শিল্পে অন্য নারীদের কর্মসংস্থান করছেন।
৩. সামাজিক পরিবর্তন: পরিবার ও সমাজে নারীর মর্যাদা বাড়ছে, নারীরা সিদ্ধান্ত গ্রহণ প্রক্রিয়ায় অংশ নিচ্ছেন।
৪. দারিদ্র্য বিমোচন: গ্রামীণ নারীরা ক্ষুদ্র উদ্যোগে যুক্ত হয়ে পরিবারের আয়ে অবদান রাখছেন।
৫. সাম্য ও ক্ষমতায়ন: নারীর আর্থিক স্বাধীনতা লিঙ্গসমতার ভিত্তি শক্তিশালী করছে।
নারী উদ্যোক্তাদের প্রধান চ্যালেঞ্জঃ
যদিও বাংলাদেশের নারীরা অনেক ক্ষেত্রে উদ্যোক্তা হিসেবে এগিয়ে আসছেন, তবু তাদের পথ মোটেও সহজ নয়। কিছু মৌলিক প্রতিবন্ধকতা হলো—
১. পুঁজি সংকট: ব্যাংক থেকে ঋণ পাওয়া কঠিন, জামানত সমস্যা, উচ্চ সুদহার ইত্যাদি।
২. পারিবারিক ও সামাজিক বাধা: অনেক পরিবার এখনো মনে করে নারীর কাজ শুধু ঘর সামলানো।
৩. বাজারজাতকরণ সমস্যা: পণ্যের সঠিক বিপণন ও বাজারে প্রবেশাধিকার সীমিত।
৪. প্রযুক্তি ব্যবহারে সীমাবদ্ধতা: অনেক নারী এখনো ডিজিটাল প্রযুক্তি ব্যবহারে দক্ষ নন।
৫. আইনগত জটিলতা: ব্যবসা নিবন্ধন, ট্রেড লাইসেন্স, ট্যাক্স সংক্রান্ত জটিলতা।
৬. নেটওয়ার্কিং দুর্বলতা: ব্যবসায়িক যোগাযোগ ও চেম্বার/এসোসিয়েশনে নারীদের অংশগ্রহণ সীমিত।
৭. লিঙ্গ বৈষম্য: সামাজিক মানসিকতা ও সাংস্কৃতিক কারণে নারীরা এখনো বৈষম্যের শিকার।
বাংলাদেশের নারী উদ্যোক্তার সম্ভাবনাঃ
যদিও চ্যালেঞ্জ রয়েছে, তবু বাংলাদেশের নারী উদ্যোক্তাদের সম্ভাবনা বিশাল। কারণ—
১. জনসংখ্যার অর্ধেক নারী: এই বিশাল কর্মশক্তিকে কাজে লাগানো গেলে অর্থনীতির কাঠামো বদলে যাবে।
২. ডিজিটাল বাংলাদেশ: ই-কমার্স, অনলাইন ফ্রিল্যান্সিং, হোম-বেজড বিজনেস—সব ক্ষেত্রেই নারী অংশগ্রহণ বাড়ছে।
৩. সরকারি প্রণোদনা: বাংলাদেশ ব্যাংক নারী উদ্যোক্তাদের জন্য বিশেষ তহবিল গঠন করেছে।
৪. শিক্ষার হার বৃদ্ধি: শিক্ষিত তরুণীরা চাকরির পাশাপাশি ব্যবসায় এগিয়ে আসছেন।
৫. আন্তর্জাতিক বাজার: হস্তশিল্প, জামদানি, নকশিকাঁথা, ফ্যাশন—এসব পণ্যে বিশ্ববাজারে সম্ভাবনা রয়েছে।
৬. গ্রামীণ নারীর সম্পৃক্ততা: মৎস্যচাষ, পোল্ট্রি, দুগ্ধ খামার, কৃষি প্রক্রিয়াজাতকরণে নারীরা এগোচ্ছে।
সরকার ও বেসরকারি উদ্যোগঃ
বাংলাদেশ সরকার নারী উদ্যোক্তা সৃষ্টিতে নানা পদক্ষেপ নিয়েছে। যেমন—
• বাংলাদেশ ব্যাংকের উদ্যোগে নারী উদ্যোক্তাদের জন্য সহজ শর্তে ঋণ।
• এসএমই ফাউন্ডেশনের বিশেষ প্রকল্প।
• বিভিন্ন প্রশিক্ষণ, মেলা ও প্রদর্শনী আয়োজন।
• ডিজিটাল প্ল্যাটফর্মে নারীদের অংশগ্রহণ উৎসাহিত করা।
এছাড়া ইস্টার্ন ব্যাংক, গ্রামীণ ব্যাংক, ব্র্যাক, আশার মতো এনজিও এবং বেসরকারি ব্যাংকগুলোও নারী উদ্যোক্তাদের ঋণ প্রদান করছে। নারী উদ্যোক্তা উন্নয়নে চেম্বার ও ব্যবসায়ী সংগঠনগুলো গুরুত্বপূর্ণ ভূমিকা রাখছে।
ভবিষ্যৎ করণীয়ঃ
বাংলাদেশে নারী উদ্যোক্তার সম্ভাবনাকে বাস্তবায়ন করতে হলে কিছু করণীয় হলো—
১. সহজ শর্তে ঋণ: জামানত ছাড়া ব্যাংক ঋণ ও কম সুদে অর্থায়ন।
২. প্রশিক্ষণ বৃদ্ধি: ব্যবসা ব্যবস্থাপনা, আইটি ও ডিজিটাল মার্কেটিং বিষয়ে নারীদের প্রশিক্ষণ।
৩. বাজারে প্রবেশাধিকার: নারী উদ্যোক্তাদের পণ্য প্রদর্শন ও বিপণনের জন্য আলাদা প্ল্যাটফর্ম।
৪. সামাজিক দৃষ্টিভঙ্গি পরিবর্তন: পরিবার ও সমাজে নারীর উদ্যোক্তা পরিচয়কে স্বীকৃতি দেওয়া।
৫. আইনগত সহায়তা: ট্রেড লাইসেন্স, নিবন্ধন ও ট্যাক্স সংক্রান্ত প্রক্রিয়া সহজ করা।
৬. নেটওয়ার্কিং ও মেন্টরশিপ: সফল নারী উদ্যোক্তাদের সঙ্গে নতুন উদ্যোক্তাদের সংযোগ স্থাপন।
৭. প্রযুক্তি ব্যবহার: ডিজিটাল প্ল্যাটফর্মে নারীদের দক্ষতা বাড়ানো।
উপসংহারঃ
বাংলাদেশের নারী উদ্যোক্তারা এখন আর স্বপ্নে সীমাবদ্ধ নন, বরং বাস্তবতার মাটিতে দাঁড়িয়ে তারা অর্থনীতিতে শক্তিশালী অবদান রাখছেন। গ্রামীণ গৃহিণী থেকে শুরু করে শহুরে শিক্ষিত তরুণী—সবাই আজ উদ্যোক্তা হওয়ার স্বপ্ন দেখছে।
সরকার, বেসরকারি খাত ও সমাজ যদি একসঙ্গে এগিয়ে আসে, তবে নারী উদ্যোক্তারা শুধু নিজেদের ভাগ্যই বদলাবেন না, বরং বাংলাদেশকেও মধ্যম আয়ের দেশ থেকে উন্নত দেশের পথে দ্রুত এগিয়ে নেবেন।
নারী উদ্যোক্তাদের প্রতি আস্থা রাখা মানে দেশের অর্ধেক জনগোষ্ঠীর শক্তিকে কাজে লাগানো। তাই এখন সময় এসেছে নারী উদ্যোক্তা আন্দোলনকে জাতীয় অগ্রাধিকারে পরিণত করার। বাংলাদেশের টেকসই উন্নয়ন, দারিদ্র্য বিমোচন ও সমৃদ্ধ ভবিষ্যতের জন্য নারী উদ্যোক্তা শুধু সম্ভাবনা নয়, বরং এক অবশ্যম্ভাবী বাস্তবতা।
লেখক : একেএম ওয়াহিদুজ্জামান, এভিপি, ইস্টার্ন ব্যাংক পিএলসি, ময়মনসিংহ শাখা।