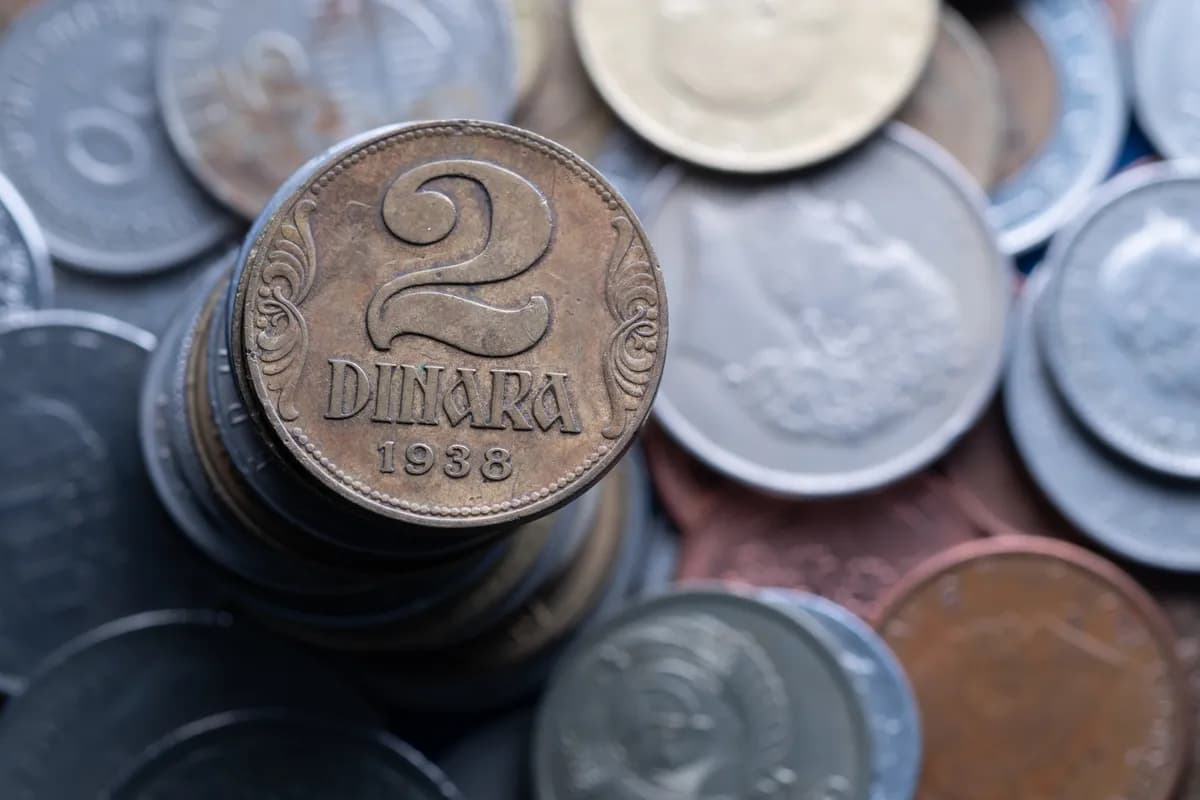

Državna hipotekarna banka bila je glavni igrač na finansijskom tržištu Kraljevine Jugoslavije za izdavanje kredita namenjenih izgradnji stanova. Veliki deo sredstva obezbeđivala je zahvaljujući upravljanju sudskim i takozvanim fondovima siročadi, što je stvorilo duboki paradoks u društvu – kapital prikupljen od nesreće i pravne nesigurnosti običnih ljudi postao je pogonsko gorivo za rentijerski kapitalizam bogatih, piše magazin Biznis i finansije.
Oglas
Piše: Zorica Žarković
Prosečan stanovnik Srbije, pre jednog veka vodio je podjednako tešku borbu za sopstveni krov nad glavom kao i danas. U Kraljevini Jugoslaviji, najveći gradovi prolazili su kroz stambenu groznicu, a reč hipoteka kod većine ljudi izazivala je mučninu istovetnu onoj koju budi pomisao na stambeni kredit u naše vreme, piše magazin Biznis i finansije.
Posle završetka Prvog svetskog rata, novonastala država suočila se sa užasnim posledicama razaranja, ali i sa nezapamćenom migracijom stanovništva u gradove. Beograd je preko noći morao da primi na desetine hiljada državnih činovnika, oficira, trgovaca i radnika koje nije imao gde da smesti, jer nije bilo dovoljno stanova.
Pretrpane mansarde i vlažni podrumi postali su svakodnevica u prestonici, a kirija čak i za takav, sirotinjski i neuslovan smeštaj gutala je i do polovine činovničke plate.
Hipotekarna tvrđava
Državi je hitno bio potreban kapital koji bi pokrenuo građevinsku industriju. Iako je u zemlji poslovalo više od 600 privatnih banaka, one su bile orijentisane na kratkoročne i profitabilne trgovinske plasmane. Privatne banke nisu se otimale za odobravanje kredita namenjenih gradnji stanova, jer su njihovi čelnici procenjivali da je davanje novca na period od 15 ili 20 godina za zidanje zgrada preveliki rizik u državi koja je bolovala od političke nestabilnosti.
Stoga vlasti nisu imale kud, nego da isture državnog prvotimca u prve redove. Motor urbanog razvoja i glavni igrač na međuratnom finansijskom tržištu Kraljevine Jugoslavije postala je Državna hipotekarna banka (DHB), koja je nastala 1922. godine reorganizacijom stare Uprave fondova.
Ova „tvrđava novca“ je upravljala sa skoro dve trećine svih dugoročnih hipotekarnih zajmova u zemlji. Banka je prikupljala kapital od uloga na štednju, ali je koristila i novac iz sudskih i takozvanih fondova siročadi. Država je, naime, obavezala sudove i staratelje dece bez roditelja da sav privremeno „zamrznuti“ i pasivan novac deponuju isključivo na račune Državne hipotekarne banke.
Tutorski novac
U to vreme, izraz fondovi siročadi odnosio se na imovinu ekonomski nezaštićenih lica, pre svega maloletne dece koja su ostala bez roditelja. Dešavalo se da kada imućniji trgovac, industrijalac ili državni činovnik premine, iza njega ostane porodica koja nije mogla zakonski da upravlja nasleđenim kapitalom. U takvim situacijama, sudovi bi maloletnoj deci imenovali zvaničnog staratelja, koji se nazivao tutor.
Zadatak tutora bio je da brine o deci, ali nije mogao da raspolaže njihovim novcem po svojoj volji. Ako je preminuli iza sebe ostavio gotovinu, ili ako je staratelj prodao deo imovine, poput stoke ili imanja, kako bi obezbedio sredstva za budućnost dece, taj novac je dobijao status „tutorskog novca“.
Zakon je eksplicitno zabranjivao tutorima da taj novac drže kod sebe ili da ga ulažu u privatne poslove i akcije na berzi, što se smatralo rizičnim. Sav tutorski novac morao je, po službenoj dužnosti, biti položen na štedne račune Državne hipotekarne banke. Država je garantovala apsolutnu bezbednost tog kapitala i na njega je plaćala fiksnu kamatu.
Taj novac je bio praktično „zarobljen“ sve dok deca ne bi postala punoletna. Za banku, ovo je bio idealan aranžman – dobijala je milionske iznose stabilnog, dugoročnog kapitala koji niko neće podići narednih deset ili petnaest godina.
Zaključani sudski sefovi
Drugi veliki izvor kapitala Državne hipotekarne banke bili su sudski fondovi, odnosno sudski depoziti. Parnice, ostavinske rasprave i imovinsko-pravni sporovi u Kraljevini Jugoslaviji vodili su se godinama, pa čak i decenijama. Kada bi došlo do spora oko podele nasledstva između zavađene braće, ili kada bi sud zaplenio imovinu nekog propalog trgovca, država je svu spornu gotovinu prebacivala na račun suda.
Pored toga, sudski fondovi punili su se od kaucija koje su optuženi građani uplaćivali kako bi se branili sa slobode, kao i od novca dobijenog prinudnom prodajom kuća i imanja na javnim licitacijama, sve dok se ne utvrdi tačan redosled isplate poverilaca. Budući da sudovi nisu imali sopstvene trezore niti su se bavili bankarskim poslovima, država je donela odluku da se sav taj novac sliva direktno u Državnu hipotekarnu banku.
Pošto je svađa oko imovine i bankrota bilo u izobilju, ovi sudski depoziti predstavljali su nepresušnu reku novca. Dok su se stranke na sudovima iscrpljivale dokazujući svoje pravo, plaćale advokate i godinama čekale presudu, njihov novac je obrtala Državna hipotekarna banka.
Skupa i stroga matematika kredita
Banka je ova osigurana i pasivna sredstva plasirala nazad u privredu, pre svega u građevinski sektor koji je doživljavao procvat krajem dvadesetih godina prošlog veka. Međutim, uslovi pod kojima je odobravala kredite za izgradnju kuće ili kupovinu placa bili su veoma rigorozni, pa time i nedostupni običnom čoveku, radniku ili nižem činovniku.
Kamatne stope na stambene i građevinske zajmove kod Državne hipotekarne banke tokom dvadesetih i tridesetih godina iznosile su oko 9% godišnje. Kada se tome dodaju razne takse, troškovi procene nekretnine i upisa hipoteke, realna cena novca bila je još viša. Rokovi otplate kretali su se uglavnom između 10 i 20 godina, što je uslovljavalo visoke mesečne rate.
Pored toga, kupac je morao da učestvuje sa najmanje 30-50% sopstvenih sredstava od procenjene vrednosti budućeg objekta. U slučaju da dužnik prestane da plaća svoje obaveze, banka je preuzimala nekretninu i prodavala je na javnoj licitaciji.
Dodatno, kako bi izbegla rizik da dužnik potroši pozajmljeni novac nenamenski i ostavi iza sebe nedovršenu građevinu, Državna hipotekarna banka je uvela sistem isplate u fazama. Posle svake isplaćene tranše, počev od temelja do završnih unutrašnjih radova, situaciju na terenu je ispitivao procenitelj. Tek nakon njegove dozvole, banka je isplaćivala investitoru sredstva za narednu fazu, što je znatno produžavalo rokove gradnje.
Slom sigurnog novca
Zbog navedenih uslova, ove kredite je mogla da dobije samo društvena elita. Bogati trgovci, industrijalci i visoki državni zvaničnici koristili su ih za gradnju luksuznih zgrada, u kojima je obično bilo desetak stanova. Vlasnik bi izabrao najlepši za sebe, a ostale je izdavao po paprenim cenama, da bi zaradio i ujedno od krije otplaćivao kredite.
Tadašnji listovi, naročito oni levičarski orijentisani, ali i opozicioni političari, često su oštro kritikovali ovakvu praksu. Isticali su kako je sramotno da banka koja nosi epitet „državna“ i koja koristi fondove sirotinje odbija da finansira izgradnju jeftinih radničkih stanova. Novinari su pisali o sudbini dece pod starateljskim nadzorom koja žive u mračnim i vlažnim podrumima na periferiji, dok se njihovo nasledstvo koristi za finansiranje mermernih holova i skupih ukrasa u vilama u centru prestonice.
Državna hipotekarna banka se branila argumentom da ona mora da vodi računa o sigurnosti plasmana i da ne sme da ugrozi novac siročadi, dajući ga onima koji nemaju garancije da će kredit moći da vrate.
Međutim, velika ekonomska kriza koja je pogodila svet 1929. godine i stigla u Jugoslaviju početkom tridesetih, uzdrmala je ovaj sistem do temelja. Usledio je talas bankrotstava, a mnogi rentijeri više nisu mogli da naplate kirije, niti da otplaćuju visoke kamate. Državna hipotekarna banka bila je prinuđena da preuzme stotine nesolventnih nekretnina širom zemlje, a država je morala da donese niz zakona o zaštiti dužnika, kako bi sprečila potpuni kolaps finansijskog sistema.
Teme