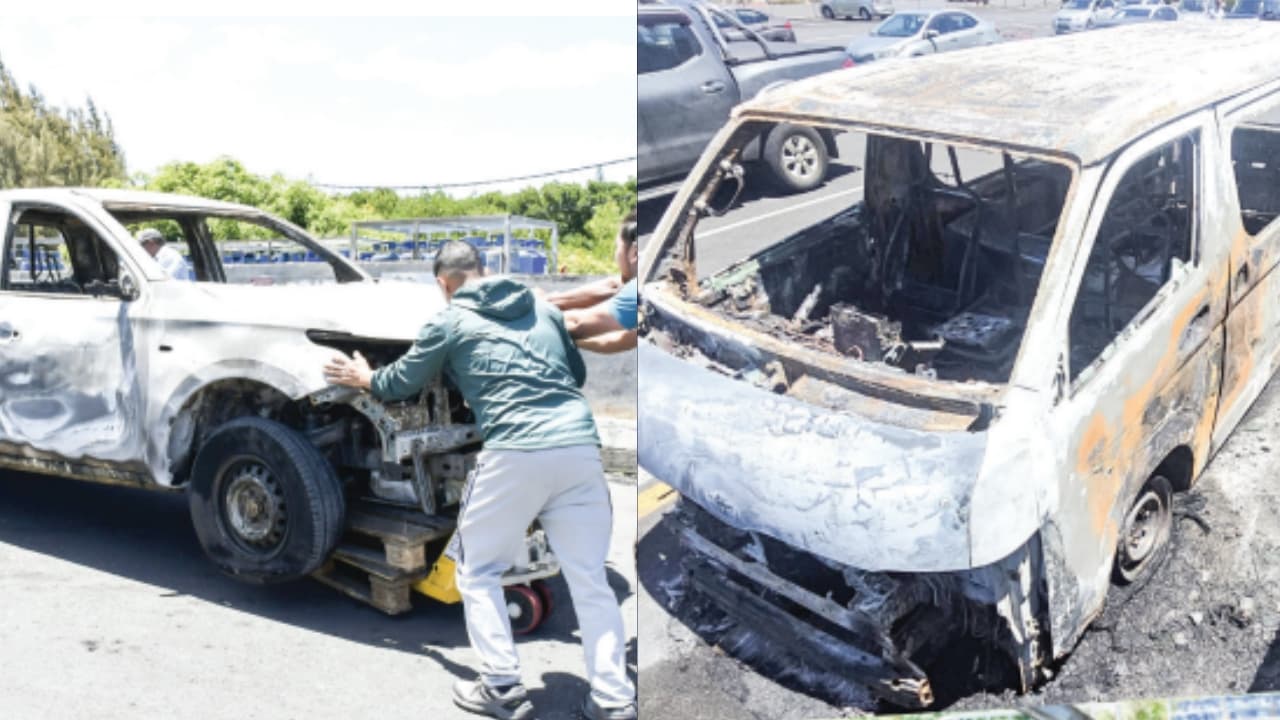
Postes de police incendiés, véhicules endommagés ou brûlés, infrastructures routières dégradées, commerces vandalisés et pillés… Les récents incidents ont occasionné d’importants dégâts matériels. Qui devra en assumer le coût ? Et dans quels délais entreprises et particuliers pourront-ils être indemnisés ?
Ces quatre catégories de biens concernés par les incidents
1) LES BIENS APPARTENANT DIRECTEMENT À L’ÉTAT
La première catégorie concerne les biens appartenant directement à l’État, notamment les postes de police et certaines infrastructures publiques. « Ces biens ne sont pas assurés auprès de compagnies d’assurances. En cas de destruction ou de dégradation, les réparations et les coûts de reconstruction sont supportés par l’État », indique Kirk Varaden, Managing Director chez CBG Holdings Ltd.
2) LES BIENS RELEVANT DES ENTREPRISES PUBLIQUES/ ORGANISMES PARAPUBLICS
La deuxième catégorie regroupe les biens des entreprises publiques et des organismes parapublics. Bien qu’ils appartiennent à l’État ou soient contrôlés par celui-ci, ces organismes disposent de leur propre couverture d’assurance. C’est notamment le cas de Metro Express dont trois stations, situées à Coromandel, Barkly et Vandermeersch, ont été vandalisées. Une rame a également été touchée par un projectile. « Ce sont les assureurs qui vont devoir les indemniser », explique Kirk Varaden.
3) LES BIENS DES ENTREPRISES PRIVÉES
La troisième catégorie concerne les entreprises privées, notamment les commerces et les grandes surfaces. « La plupart des compagnies sont assurées. Si elles disposent d’une couverture adaptée aux dommages subis, l’indemnisation sera prise en charge par leur assureur », souligne notre interlocuteur. Toutefois, le remboursement dépendra des garanties prévues dans chaque contrat et de la nature des dommages déclarés.
4) LES BIENS DES PARTICULIERS
La quatrième catégorie concerne les particuliers, notamment les propriétaires de véhicules endommagés ou incendiés. Là encore, l’indemnisation dépendra de la nature de leur contrat d’assurance et des garanties souscrites. Les assureurs devront faire face à la facture Les conséquences financières des récents incidents ne se limiteront pas aux entreprises et aux particuliers touchés. « Les entreprises et les particuliers touchés par des actes de vandalisme, des vols ou des incendies, entre autres, présenteront des demandes d’indemnisation. Ce sont les compagnies d’assurances qui devront prendre en charge les sinistres couverts. Tout ce qui s’est passé aura des conséquences importantes sur le secteur de l’assurance », explique Kirk Varaden.
LE SAVIEZ-VOUS ?
RS 1,4 MILLIARD : LE COÛT DES ÉMEUTES DE 1999
Le coût total des émeutes de 1999, qui avaient entraîné d’importantes destructions, est estimé à Rs 1,4 milliard. « Nous ne disposons pas de chiffres officiels sur la part des dégâts couverte par les assurances. J’estime qu’environ un tiers du montant total a été remboursé par les assureurs », indique Kirk Varaden.
LES RÉPONSES À VOS QUESTIONS
Kirk Varaden, Managing Director de CBG Holdings Ltd, apporte son éclairage sur les mécanismes d’assurance applicables, les conditions d’indemnisation et les conséquences possibles de ces événements sur le marché de l’assurance.
Lorsqu’un commerce est vandalisé ou pillé, que prévoit concrètement l’assurance ?
Tout dépend des garanties souscrites par le commerçant. Il est essentiel de vérifier si le contrat prévoit une couverture contre le vandalisme, les actes malveillants, le vol, l’incendie ou encore les émeutes. Ces garanties ne sont pas nécessairement toutes incluses dans chaque contrat. Si le commerçant n’a pas souscrit la couverture correspondant au sinistre, l’assureur pourrait refuser de l’indemniser. En revanche, si les dommages sont couverts, il devra déclarer le sinistre à son assureur. Celui-ci pourra ensuite faire évaluer les dégâts avant de déterminer le montant de l’indemnisation auquel l’assuré peut prétendre.
Les dégâts matériels et les marchandises volées sontils couverts par les assurances commerciales ?
Pour les entreprises contraintes de fermer plusieurs jours, voire plusieurs semaines, peuvent-elles être indemnisées pour leur perte de chiffre d’affaires ? En règle générale, oui, à condition, toutefois, que l’entreprise ait souscrit les garanties appropriées. Si elle dispose d’une couverture adaptée, les dommages matériels et les pertes d’exploitation peuvent être indemnisés. Il faut toutefois déterminer, dans chaque cas, la cause des dommages : vol, vandalisme, actes malveillants ou incendie. L’indemnisation dépendra des garanties prévues au contrat et des circonstances du sinistre. À Maurice, les contrats commerciaux les plus courants comprennent notamment les polices Fire and Allied Perils (incendie et risques connexes) et Business All Risks (tous risques professionnels). Dans les deux cas, ces formules peuvent regrouper plusieurs garanties, selon les conditions du contrat. On n’est pas dans le « pick and choose ». Il est très rare qu’une entreprise prenne une police couvrant uniquement l’incendie ou un risque particulier.
La garantie Strikes, Riots & Civil Commotion (SRCC), qui couvre notamment les grèves, les émeutes et les troubles civils, s’applique-t-elle aux récents incidents ?
Non. Ce qui s’est passé cette semaine ne relève pas de la garantie Strikes, Riots & Civil Commotion. Cette garantie couvre un éventail de risques bien plus large.
Combien de temps faut-il pour obtenir une indemnisation ?
Dans une situation habituelle, une réclamation peut être traitée relativement rapidement. Toutefois, une demande d’indemnisation de cette nature nécessite généralement au moins trois mois pour être réglée. Lorsque de nombreux commerces et véhicules sont endommagés simultanément, les compagnies d’assurances doivent gérer un volume exceptionnel de déclarations de sinistres et procéder à l’évaluation des demandes d’indemnisation. Dans ce contexte, le règlement des dossiers pourrait prendre entre trois et six mois.
Les récents incidents pourraient-ils entraîner une hausse de la demande pour les garanties contre les émeutes et le vandalisme ?
Il est probable que les entreprises et les commerçants accordent davantage d’attention à ces garanties à la suite de tels événements. Une hausse de la demande est donc envisageable. À Maurice, le risque cyclonique représente une exposition importante pour les assureurs et se reflète dans le coût des couvertures concernées. En revanche, les émeutes et les actes de vandalisme à grande échelle restent des risques moins fréquents dans le pays. Les primes associées à ces risques sont donc relativement faibles. Si de tels incidents devaient devenir plus fréquents, le coût des assurances pourrait augmenter considérablement, les assureurs étant susceptibles de réévaluer leur exposition au risque. Dans certaines zones considérées comme particulièrement exposées, ils pourraient également refuser certaines couvertures.