বিশ্বব্যাপী ফিনটেক প্রতিষ্ঠানগুলো পরিবেশের রক্ষায় ইতিবাচক অবদান রাখছে। ইউরোপিয়ান ডিজিটাল পেমেন্ট ইন্ডাস্ট্রি অ্যালায়েন্সের পক্ষে অক্সফোর্ড ইকোনমিকস পরিবেশের ওপর ডিজিটাল পেমেন্টের প্রভাব নিয়ে একটি গবেষণা করে।
জলবায়ু পরিবর্তনের প্রভাবে বিশ্বের অন্যতম ঝুঁকিপূর্ণ দেশগুলোর একটি বাংলাদেশ। এদিকে জাতিসংঘ ঘোষিত টেকসই উন্নয়ন অভীষ্ট বা এসডিজিগুলোর মধ্যে পরিবেশ ও জলবায়ু বিষয়ে নির্ধারণ করা হয়েছে বেশকিছু সুনির্দিষ্ট লক্ষ্যমাত্রা। যার মাঝে অন্যতম গ্রিনহাউজ গ্যাস, বিশেষত কার্বন ডাই-অক্সাইডের নিঃসরণ কমানো, কেননা বেশি মাত্রায় কার্বন নির্গমন হলে তা ঘূর্ণিঝড়-জলোচ্ছ্বাসের মতো নানা ধরনের প্রাকৃতিক দুর্যোগ সৃষ্টি করে। প্রাকৃতিক দুর্যোগের তীব্রতা রোধে ‘নেট জিরো’ ধারণা একটি বৈশ্বিক এজেন্ডা, যাতে সংযুক্ত রয়েছে বাংলাদেশও।
এমন প্রেক্ষাপটে বাংলাদেশে পরিবেশবান্ধব অর্থনৈতিক চর্চা বেশ আগেই শুরু হয়েছে। অর্থনীতির প্রাণশক্তি হলো আর্থিক ব্যবস্থা। আর আর্থিক ব্যবস্থার সবুজ রূপান্তরে অন্যতম অনুঘটকের ভূমিকা পালন করছে বিকাশের মতো মোবাইল ফোনে আর্থিক সেবাদাতা বা এমএফএস প্রতিষ্ঠান। ক্যাশবিহীন ডিজিটাল লেনদেনের মাধ্যমে আর্থিক অন্তর্ভুক্তি অর্জনে গুরুত্বপূর্ণ ভূমিকা পালন করছে প্রতিষ্ঠানটি। পাশাপাশি নিত্যনতুন উদ্ভাবনী পণ্য ও সেবা প্রচলন করে অর্থনীতির সবুজ রূপান্তরেও সহায়তা করছে। আর এ রূপান্তরে অবদান রাখছে বিকাশের প্লাটফর্মে হওয়া দৈনিক আড়াই কোটির বেশি লেনদেন।
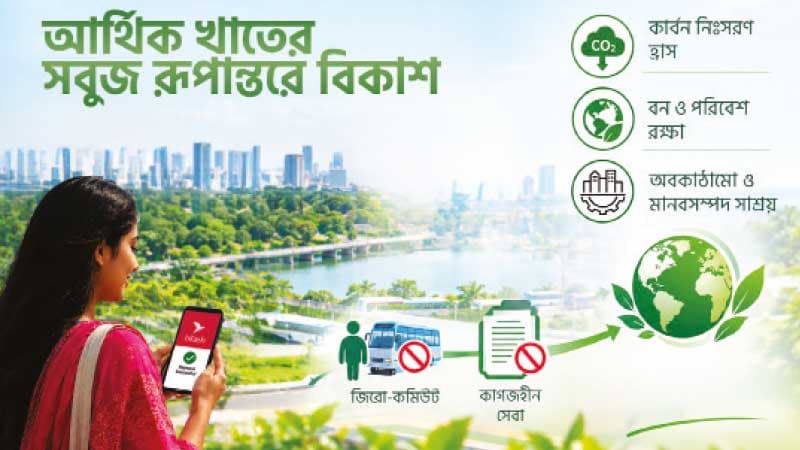
প্রতিষ্ঠাকাল থেকেই দেশের শীর্ষ এমএফএস প্রতিষ্ঠান বিকাশ দেশের ব্যাংক লেনদেনে সম্পৃক্ত না থাকা এবং পর্যাপ্ত ব্যাংকিং সুবিধা থেকে বঞ্চিত জনগোষ্ঠীর আর্থিক অন্তর্ভুক্তিতে মনোনিবেশ করেছে, যাতে তারা প্রয়োজনীয় আর্থিক সেবা খুব সহজে পেতে পারেন। এমনকি খুব সাধারণ মোবাইল ফোন ব্যবহার করে ঘরে বসেই আর্থিক সেবা নেয়ার সুবিধা এনে বিকাশ কার্যকরভাবে ক্যাশ টাকা ব্যবহারের প্রয়োজনীয়তা কমিয়ে এনেছে, যা দৈনন্দিন লেনদেনে কার্বন নিঃসরণ কমাতে সহায়ক হয়েছে। এসব কারণে ডিজিটাল অর্থ লেনদেনের সমার্থক হয়ে উঠেছে ‘বিকাশ করা’। পাশাপাশি প্রথাগত ব্যাংকিংয়ের যাতায়াতনির্ভরতা কমিয়ে একটি ‘জিরো কমিউট’ ও কাগজবিহীন ডিজিটাল ইকোসিস্টেম তৈরির মাধ্যমে বিকাশ সরাসরি কার্বন নিঃসরণ হ্রাসে ভূমিকা রাখছে।
গত কয়েক বছরে বিকাশ তার গ্রাহকদের মধ্যে ‘ক্যাশলেস’ লেনদেন চর্চার অনুকূলে আচরণগত পরিবর্তন আনতে সক্ষম হয়েছে। প্রতিষ্ঠানটি নিরাপদ, সুবিধাজনক ও ব্যবহারবান্ধব পণ্য ও সেবা এনেছে। ঘরে বসেই সহজে মোবাইল ফোন ব্যবহার করে আর্থিক সেবা নেয়ার সুযোগের কারণে মানুষের যাতায়াত অনেকাংশে কমানো সম্ভব হয়েছে। কেননা মানুষের ‘মোবিলিটি’ বা যাতায়াত জ্বালানির ব্যবহার বাড়ায়। এমএফএসের মাধ্যমে লেনদেন কাগজের ব্যবহার কমাতেও সহায়ক হয়েছে। সার্বিকভাবে তাদের সেবার পদ্ধতি কার্বন নিঃসরণ কমাতে সহায়ক।
ডিজিটাল লেনদেনে এমএফএস খাতের অংশগ্রহণের পরিসংখ্যান থেকে এর পরিবেশবান্ধব প্রভাবের একটি ধারণা পাওয়া যায়। বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী ২০২৬-এর জুলাইয়ে ব্যক্তি থেকে ব্যক্তি পর্যায়ে (সেন্ড মানি) এমএফএসের মাধ্যমে প্রায় ১৯ কোটি লেনদেন সম্পন্ন হয়েছে। লেনদেন হওয়া অর্থের পরিমাণ ৬০ হাজার কোটি টাকার বেশি। একই মাসে প্রায় ৪ কোটি ৯০ লাখ ব্যবসায়িক লেনদেন (মার্চেন্ট পেমেন্ট) হয়েছে, যার সঙ্গে জড়িত টাকার পরিমাণ সাড়ে ৬ হাজার কোটি টাকার বেশি। একই মাসে এমএফএসের মাধ্যমে ৮৫ লাখ মানুষের বেতন দেয়া হয়েছে, যেখানে পরিশোধ করা হয়েছে প্রায় ৫ হাজার ১৯০ কোটি টাকা। ওই মাসে ৩ কোটি ৪৮ লাখ সংখ্যক ইউটিলিটি বিল পরিশোধ করা হয় এমএফএসের মাধ্যমে, যাতে প্রায় ৪ হাজার ১৬০ কোটি টাকা লেনদেন হয়েছে। একই সময়ে এমএফএসের মাধ্যমে ৪৩ লাখ বারে প্রায় ১ হাজার ৪৫ কোটি টাকার বেশি ডিজিটাল লোন বিতরণ করা হয়েছে। এসব লেনদেনের সবই হয়েছে ক্যাশবিহীন পদ্ধতিতে কোনো রকম কাগজের ব্যবহার ছাড়াই।
বিশ্বব্যাপী ফিনটেক প্রতিষ্ঠানগুলো পরিবেশের রক্ষায় ইতিবাচক অবদান রাখছে। ইউরোপিয়ান ডিজিটাল পেমেন্ট ইন্ডাস্ট্রি অ্যালায়েন্সের পক্ষে অক্সফোর্ড ইকোনমিকস পরিবেশের ওপর ডিজিটাল পেমেন্টের প্রভাব নিয়ে একটি গবেষণা করে। এতে দেখা যায়, ইউরোপে ২০১৬ থেকে ২০২২ সালের মধ্যে ক্যাশবিহীন পেমেন্টের সংখ্যা দ্বিগুণ হয়েছে এবং এ অগ্রগতি বিভিন্ন দেশে কার্বন নিঃসরণ কমাতে সহায়ক ভূমিকা পালন করেছে। অক্সফোর্ড ইকোনমিকসের প্রতিবেদনে বলা হয়েছে, যে দেশ যত বেশি ডিজিটাল অবকাঠামোতে এগিয়ে যাবে, সেই দেশ পরিবেশের জন্য তত বেশি উপকার বয়ে আনতে পারবে।
এদিকে আন্তর্জাতিক মুদ্রা তহবিল বা আইএমএফ বাংলাদেশে বর্তমানে যে ঋণ দিচ্ছে, তার একটি অংশ ‘রেজিলিয়েন্স অ্যান্ড সাসটেইনেবিলিটি ফ্যাসিলিটি’ নামের তহবিল থেকে। অন্তর্ভুক্তিমূলক ও সবুজ প্রবৃদ্ধির জন্য আইএমএফের ঋণের একটি বড় অংশ ব্যয় করতে হবে। ফলে নিজেদের প্রয়োজনে এবং আন্তর্জাতিক পর্যায়ে দেয়া অঙ্গীকার পূরণে সবুজ অর্থনীতির দিকে মনোযোগ বাড়িয়েছে বাংলাদেশ।
যেভাবে ‘কার্বন ফুটপ্রিন্ট’ কমাতে ভূমিকা রাখছে বিকাশ
‘কার্বন ফুটপ্রিন্ট’ বলতে কোনো ব্যক্তি, প্রতিষ্ঠান ও পণ্য অথবা সেবার মাধ্যমে যে পরিমাণ কার্বন ডাই-অক্সাইড নিঃসরণ হয়, তার পরিমাণকে বোঝায়। বিকাশের মতো শীর্ষস্থানীয় ফিনটেক প্রতিষ্ঠান তিন ক্ষেত্রেই ডিজিটাল সমাধান দিচ্ছে। ফলে এর ব্যবসার ধরনই ‘কার্বন ফুটপ্রিন্ট’ কমাতে ভূমিকা রাখছে। গ্রাহকরাও সবুজ রূপান্তরে অংশ নিচ্ছেন। দিন যত যাচ্ছে, ততই সবুজ ও টেকসই পরিবর্তনের দিকে মনোযোগ বাড়াচ্ছে বিকাশ।
সবুজ রূপান্তর বলতে এমন নীতি ও কৌশল প্রয়োগকে বোঝানো হয়, যা পরিবেশ, সমাজ ও অর্থনীতিকে টেকসই অগ্রগতির দিকে নিয়ে যায়। ফলে জ্বালানি ব্যবহারে দক্ষতা বাড়ে, কার্বন নির্গমন কমে, সম্পদের সংরক্ষণ হয় এবং একই সঙ্গে সার্বিকভাবে পরিবেশের ক্ষতি কমে ও সমাজে একটি অন্তর্ভুক্তিমূলক ব্যবস্থা গড়ে ওঠে।
বিকাশ বিভিন্ন বাণিজ্যিক ব্যাংক, আর্থিক প্রতিষ্ঠান, ইউটিলিটি সেবা প্রদানকারী সংস্থা, টেলিকম অপারেটর ইত্যাদির সঙ্গে সমন্বয় করে ডিজিটাল লেনদেনের ইকোসিস্টেম তৈরি করছে। এ ডিজিটাল ইকোসিস্টেম দেশের আর্থিক খাতের সবুজ রূপান্তর ত্বরান্বিত করছে। কারণ বিকাশের বিভিন্ন সেবা গ্রহণের জন্য ভ্রমণের প্রয়োজন হয় না এবং লাগে না কাগজপত্রও।
এক দশক আগেও দেশের বেশির ভাগ মানুষের একটি সাধারণ আর্থিক লেনদেন, যেমন ইউটিলিটি সেবার বিল পরিশোধের জন্য নিজ বাসস্থান থেকে বেশ দূরে যেতে হতো। এখন আর সেটির প্রয়োজন নেই, কেননা মানুষ বিকাশ অ্যাকাউন্ট ব্যবহার করে ঘরে বসে মুহূর্তেই নিজের এবং এমনকি প্রিয়জনের বিলও পরিশোধ করতে পারছেন। বিকাশ নিজস্ব আর্থিক পণ্য ও সেবা ছাড়াও বিভিন্ন ব্যাংক, আর্থিক প্রতিষ্ঠান ও সরকারি সেবাদাতা প্রতিষ্ঠানের সেবাও তার প্লাটফর্মে সমন্বিত করে গ্রাহকদের ডিজিটাল জীবনধারায় নতুন মাত্রা যোগ করেছে। একই সঙ্গে এ সেবাগুলো গ্রহণ করতে প্রয়োজন হয় না কোনো কাগজ, যা গ্রাহকদের দৈনন্দিন আর্থিক লেনদেনে ‘কার্বন ফুটপ্রিন্ট’ কমাতে সহায়ক এবং একই সঙ্গে বৈশ্বিক ‘নেট জিরো’ এজেন্ডার সঙ্গে সামঞ্জস্যপূর্ণ।
কাগজপত্রের ঝামেলা ছাড়াই জামানতবিহীন ঋণ
ঋণ নেয়ার যোগ্য বিকাশ গ্রাহকরা যেকোনো সময়, যেকোনো প্রয়োজনে বিকাশ অ্যাপ থেকে জামানত ছাড়া ৫০ হাজার টাকা পর্যন্ত ঋণ নিতে পারছেন। এ ঋণ নিতে গ্রাহকদের যেতে হচ্ছে না কোনো অফিসে, পূরণ করতে হচ্ছে না কোনো ফরম। তবে কে কত ঋণ পাবেন, সেটি নির্ভর করে ব্যবহারকারীর লেনদেন ও ঋণমানের রেকর্ডের ভিত্তিতে। ফলে ঘরে বসেই বিকাশ অ্যাপ থেকে প্রয়োজনীয় ঋণ নিয়ে নিতে পারছেন যে কেউ।
সিটি ব্যাংক ও বিকাশের যৌথ উদ্যোগে দেশে প্রথমবারের মতো ২০২১ সালে এ ডিজিটাল ঋণসেবা চালু করা হয়। চালুর পর এখন পর্যন্ত বিকাশ অ্যাপ ব্যবহার করে সিটি ব্যাংক থেকে ১০ হাজার কোটি টাকার বেশি ঋণ নিয়েছেন গ্রাহকরা। তবে এ ঋণের সবচেয়ে উল্লেখযোগ্য বিষয় হচ্ছে এর খেলাপির হার, যা ১ শতাংশের কম, যেখানে দেশের প্রথাগত ব্যাংক খাতে খেলাপি ঋণ প্রায় ৩৩ শতাংশ।
বর্তমানে বিকাশ নির্বাচিত গ্রাহকরা অ্যাপের ‘লোন’ আইকনে ট্যাপ করে মাত্র কয়েক ক্লিকেই সিটি ব্যাংক থেকে তাৎক্ষণিক ৫০০ থেকে ৫০ হাজার টাকা পর্যন্ত ‘ডিজিটাল লোন’ নিতে পারছেন। এ ঋণ পরিশোধের সর্বোচ্চ মেয়াদ তিন মাস। ডিজিটাল ঋণ হওয়ায় এ ঋণ পেতে যেতে হয় না ব্যাংকে, লাগে না কোনো কাগজপত্রও। ফলে যাতায়াত ও কাগজ সম্পর্কিত কার্বন নিঃসরণ কমানো সম্ভব হচ্ছে।
বিকাশ অ্যাকাউন্টে গ্রাহকের লেনদেন পর্যালোচনা ও সিটি ব্যাংকের ক্রেডিট রিস্ক ম্যানেজমেন্ট নীতিমালা অনুযায়ী স্বয়ংক্রিয় প্রক্রিয়ার মাধ্যমে গ্রাহকের ঋণ গ্রহণযোগ্যতা ও ঋণের পরিমাণ নির্ধারিত হয়। আর যারা এখনো ডিজিটাল ঋণসেবার আওতায় আসেননি, তারা নিয়মিত বিকাশ ব্যবহার করে অ্যাড মানি, সেভিংস, পেমেন্টসহ বিভিন্ন সেবা নিলে ঋণ পাওয়ার যোগ্য হয়ে উঠতে পারেন।
ঘরে বসেই পাঁচ ব্যাংক ও এক আর্থিক প্রতিষ্ঠানে সেভিংস খোলার সুবিধা
যেকোনো দেশের অর্থনীতির অন্যতম মূল ভিত্তি সঞ্চয়। অর্থনীতিকে শক্তিশালী করতে এবং টেকসই প্রবৃদ্ধি বজায় রাখতে সঞ্চয়ের ভূমিকা অপরিসীম। কেননা সঞ্চয় থেকে বিনিয়োগ হয়। আর বিনিয়োগের মাধ্যমে তৈরি হয় কর্মসংস্থানের সুযোগ। মানসম্মত কর্মসংস্থান হলে মানুষের আয় উল্লেখযোগ্য হারে বাড়ে। আর আয় বাড়লে সঞ্চয়ের প্রবণতাও বাড়ে। এতে সার্বিকভাবে উপকৃত হয় অর্থনীতি।
সামষ্টিক অর্থনীতির মতোই ব্যক্তির জীবনেও সঞ্চয়ের ভূমিকা গুরুত্বপূর্ণ। যাদের আয় অনেক বেশি, তাদের জন্য সঞ্চয় কঠিন বিষয় নয়। কিন্তু সীমিত এবং নিম্ন আয়ের মানুষের জন্য সঞ্চয় করা খুব সহজ নয়, বিশেষত উচ্চ মূল্যস্ফীতির অর্থনীতিতে। তবে উদ্ভাবনী ও সহজ প্রক্রিয়া থাকলে সীমিত আয়ের মধ্যেও ছোট ছোট সঞ্চয় করে অনেক স্বপ্ন বাস্তবায়ন সম্ভব। সঞ্চয়কৃত অর্থ ব্যক্তি যেমন বিনিয়োগে কাজে লাগাতে পারেন, তেমনি গ্রাহকদের সঞ্চয়ে গঠিত তহবিল থেকে ঋণ দিয়ে বিনিয়োগে সহায়তা করতে পারে ব্যাংক ও আর্থিক প্রতিষ্ঠান। দেশে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অনেকেই শুধু পুঁজির অভাবে অনেক উদ্যোগ বাস্তবায়ন করতে পারেন না। এসএমই খাতের বিকাশে ডিজিটাল সঞ্চয়ের সম্প্রসারণ অনেক বড় ভূমিকা রাখতে পারে।
দেশে ডিজিটাল সঞ্চয় সম্প্রসারণে সবচেয়ে বড় প্লাটফর্ম এমএফএস প্রতিষ্ঠান বিকাশ, যেখানে রয়েছে পাঁচ ব্যাংক ও এক আর্থিক প্রতিষ্ঠানের সাপ্তাহিক ও মাসিক ডিপিএস। প্রচলিত পদ্ধতির পাশাপাশি রয়েছে ইসলামী শরিয়াহভিত্তিক ডিপিএসের সুবিধাও। ঘরে বসে কাগজপত্র ও ব্যাংক অ্যাকাউন্ট ছাড়াই বিকাশ অ্যাপ থেকে মাত্র পাঁচ বছরে আইডিএলসি ফাইন্যান্স, মিউচুয়াল ট্রাস্ট ব্যাংক, ঢাকা ব্যাংক, সিটি ব্যাংক, ব্র্যাক ব্যাংক ও ইস্টার্ন ব্যাংকে ৭৫ লাখের বেশি ডিপিএস খুলেছেন বিকাশ গ্রাহকরা। দেশের সবকটি জেলা-উপজেলা-ইউনিয়নে রয়েছেন এসব গ্রাহক।
অত্যন্ত উৎসাহব্যঞ্জক তথ্য হলো বিকাশ অ্যাপে ডিজিটাল সঞ্চয়ের এ গ্রাহকদের প্রায় ৩০ শতাংশ নারী, যা আর্থিক অন্তর্ভুক্তির অনন্য উদহারণ। তৈরি পোশাক খাতের প্রায় ১০ লাখ শ্রমিক, যাদের বড় অংশই নারী, তারা বেতন-ভাতা নেন বিকাশ অ্যাকাউন্টে। বেতনের টাকা থেকে অনেকে ডিপিএস খুলছেন। এছাড়া নিজের বিকাশ অ্যাকাউন্টে প্রবাসী স্বজনের কাছ থেকে সরাসরি রেমিট্যান্স গ্রহণের সুবিধাও নারীদের সঞ্চয়ে আগ্রহী করে তুলছে। বিকাশে ডিপিএস খোলা ৪৮ শতাংশ গ্রাহকের বয়স ৩৫ বছরের নিচে। এর অর্থ হলো উদ্ভাবনী প্রযুক্তিভিত্তিক নির্ভরযোগ্য আর্থিক সেবা পেলে তরুণরাও তাদের সীমিত আয় থেকে সঞ্চয় করতে আগ্রহী হন, যা একই সঙ্গে তাদের সংযুক্ত করছে পরিবেশ সংরক্ষণে।
আর এ সেবার সবচেয়ে উল্লেখযোগ্য দিক হচ্ছে টাকা জমানোর জন্য কোনো অফিসে যাওয়া বা ফরম পূরণের প্রয়োজন হয় না। সেভিংস স্কিম খোলা থেকে শুরু করে প্রতি সপ্তাহে বা মাসে টাকা জমা দেয়া—সবই করা যায় ঘরে বসেই।
সবশেষে বলা যায়, বিকাশের মতো ফিনটেক প্রতিষ্ঠান দৈনন্দিন কার্যক্রমে সবুজ ও টেকসই পদ্ধতি বাস্তবায়নের মাধ্যমে জলবায়ু পরিবর্তন মোকাবেলার বৈশ্বিক উদ্যেগে সহযোগী হিসেবে আবির্ভূত হয়েছে। এ লক্ষ্যে গ্রাহকদের প্রতিদিনকার ক্যাশবিহীন আর্থিক লেনদেনের ক্ষেত্রে আচরণগত পরিবর্তন আনয়নের মধ্য দিয়ে দেশে ডিজিটাল লেনদেনের ইকোসিস্টেমকে আরো শক্তিশালী করছে বিকাশ। গ্রাহকদের এ আচরণগত পরিবর্তন ডিজিটাল লেনদেনে তাদের আত্মবিশ্বাস বাড়ানোর পাশাপাশি সার্বিক সচেতনতাও বৃদ্ধি করছে। সর্বোপরি ডিজিটাল লেনদেন সময় ও অর্থ বাঁচানো ছাড়াও পুরো প্রক্রিয়ায় স্বচ্ছতা ও নিরাপত্তা নিশ্চিত করে গ্রাহকদের সক্ষমতা ও স্বাধীনতা নিশ্চিত করছে। প্রতিষ্ঠান থেকে শুরু করে গ্রাহকদের এ ডিজিটাল জীবনযাপনে অভ্যস্ত হয়ে ওঠা আর্থিক খাতের সার্বিক সবুজ রূপান্তরকে ত্বরান্বিত করছে।